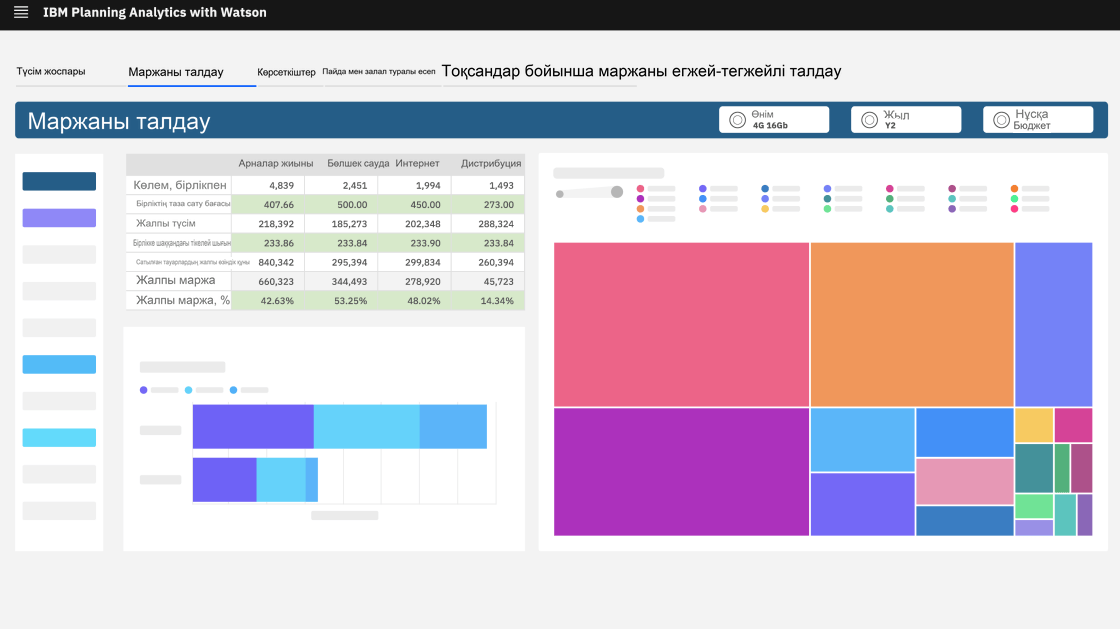
Компанияда бюджеттеу дегеніміз не?
Бюджеттеу - болашақ кірістер мен шығыстар, ақша ағындары, баланс пен капитал баптары бойынша жоспарларды жасаудың тәртіпті процедурасы. Бұл процесс ұйымның қызметін басқаруға арналған нұсқаулық ретінде қызмет етеді. Бұл процестің негізгі мақсаттары мыналарды қамтиды:
-
Ақша ағынын болжау: жүктелген міндеттерді жүзеге асыру үшін қажетті ресурстарды бағалау;
-
Шығындарды басқару: нақты шығындарды қадағалау және оларды жоспарлы көрсеткіштермен салыстыру;
-
Ресурстарды оңтайландыру: қаржылық, материалдық және адами құндылықтарды сауатты бөлу;
-
Басқару шешімдерін қолдау: стратегияны өзгеретін нарықтық жағдайларға бейімдеу үшін негіз.
Ұйымда бюджетті құрудың негізгі тәсілдері
Компанияларда қолданылатын басқару тәсілдеріне байланысты бюджеттеу әдістері айтарлықтай өзгеруі мүмкін. Мысал ретінде төменде бірнеше негізгі әдістемелер талқыланады:
1. Дәстүрлі (өспелі) бюджеттеу
Дәстүрлі бюджеттеу - белгілі бір түзетулер енгізілген тарихи деректер негізінде бюджет құрылатын тәсіл. Бұл компанияның тарихи тәжірибесі қолданылғандықтан, тұрақтылық пен болжамдылыққа кепілдік береді.
-
Тұрақтылық: жоспар өткен кезеңдердің көрсеткіштері негізінде кейінгі түзетулермен әзірленеді.
-
Іске асырудың қарапайымдылығы: тарихи деректерді пайдалану жоспарлау процесін азырақ күрделі етеді.
-
Шектеулі инновациялар: бұл тәсіл жаңа нарық мүмкіндіктерін немесе өзгерістерді ескермеуі мүмкін.
2. Нөлге негізделген бюджеттеу
Нөлге негізделген бюджеттеу - әрбір жаңа бюджеттік цикл таза парақтан басталатын әдіс. Шығындардың кез келген бабы жаңа негіздеуді талап етеді, ол қаражатты бөлуді оңтайландыруға және негізсіз шығындарды жоюға көмектеседі.
-
Икемділік: Әрбір бюджет кезеңі нөлден басталады, бұл әрбір шығыс бабы бойынша негіздеуді талап етеді.
-
Рационалдылық: Әрбір элементті егжей-тегжейлі талдау шығындарды оңтайландыруға көмектеседі.
-
Еңбек қарқындылығы: айтарлықтай аналитикалық күш пен уақыт ресурстарын қажет етеді.
3. Икемді бюджеттеу
Икемді бюджеттеу - операциялық көрсеткіштердің немесе нарық конъюнктурасының өзгеруіне байланысты қаржылық жоспарды нақты уақыт режимінде бейімдеуге мүмкіндік беретін тәсіл. Бұл әдіс компанияның ағымдағы қызметін дәлірек көрсетуді қамтамасыз етеді.
-
Бейімделу: бюджет өндіріс көлемінің өзгеруіне немесе нарықтық шындыққа сәйкес түзетіледі.
-
Реализм: кәсіпорын қызметінің нақты деңгейін көрсетеді.
-
Тиімділігі: сыртқы өзгерістерге тез жауап беруге мүмкіндік береді.
4. Үздіксіз (жылжымалы) бюджеттеу
Үздіксіз бюджеттеу - бұл бір кезеңнің соңында келесісі автоматты түрде қосылатын бюджетті үнемі жаңартып отыру процесі. Бұл қаржылық жоспарыңызды жаңартып, ағымдағы нарықтық жағдайларға сәйкес ұстауға мүмкіндік береді.
-
Тұрақты өзектілігі: алдағы кезеңдерге жоспар құру үшін бюджет жүйелі түрде жаңартылып отырады.
-
Икемділік: соңғы деректерді есепке алуға және болжамдарға түзетулер енгізуге мүмкіндік береді.
-
Болашаққа бағдар: іскерлік ортадағы өзгерістерге бейімделуге көмектеседі.
Әдістемелер бюджеттеу тұжырымдамасына қалай әсер етеді
Әдістемені таңдау қаржылық жоспарды әзірлеуге көзқарасты қалыптастырады. Дәстүрлі көзқарас тұрақтылыққа, тарихи деректерге және болжамдылыққа баса назар аударады. Нөлдік әдіс ресурстарды пайдалануды оңтайландыра отырып, әрбір шығын баптарын терең талдауға мүмкіндік береді. Икемді бюджеттеу өзгерістерге жылдам бейімделуді қамтамасыз етеді, ал үздіксіз бюджеттеу ақпаратты үнемі жаңартып отыру арқылы жоспардың тұрақты өзектілігін қамтамасыз етеді.
Қорытынды
Бюджеттеу - компанияларға өз шығындарын тиімді жоспарлауға және бақылауға, ресурстарды пайдалануды оңтайландыруға және уақтылы басқару шешімдерін қабылдауға көмектесетін қаржылық менеджменттің орталық құралы. Бұл процестің мәнін түсіну және сәйкес әдістемені таңдау қаржылық жоспарлауды нарықтық динамикаға және бизнестің стратегиялық мақсаттарына бейімдеуге мүмкіндік береді.
© UBC