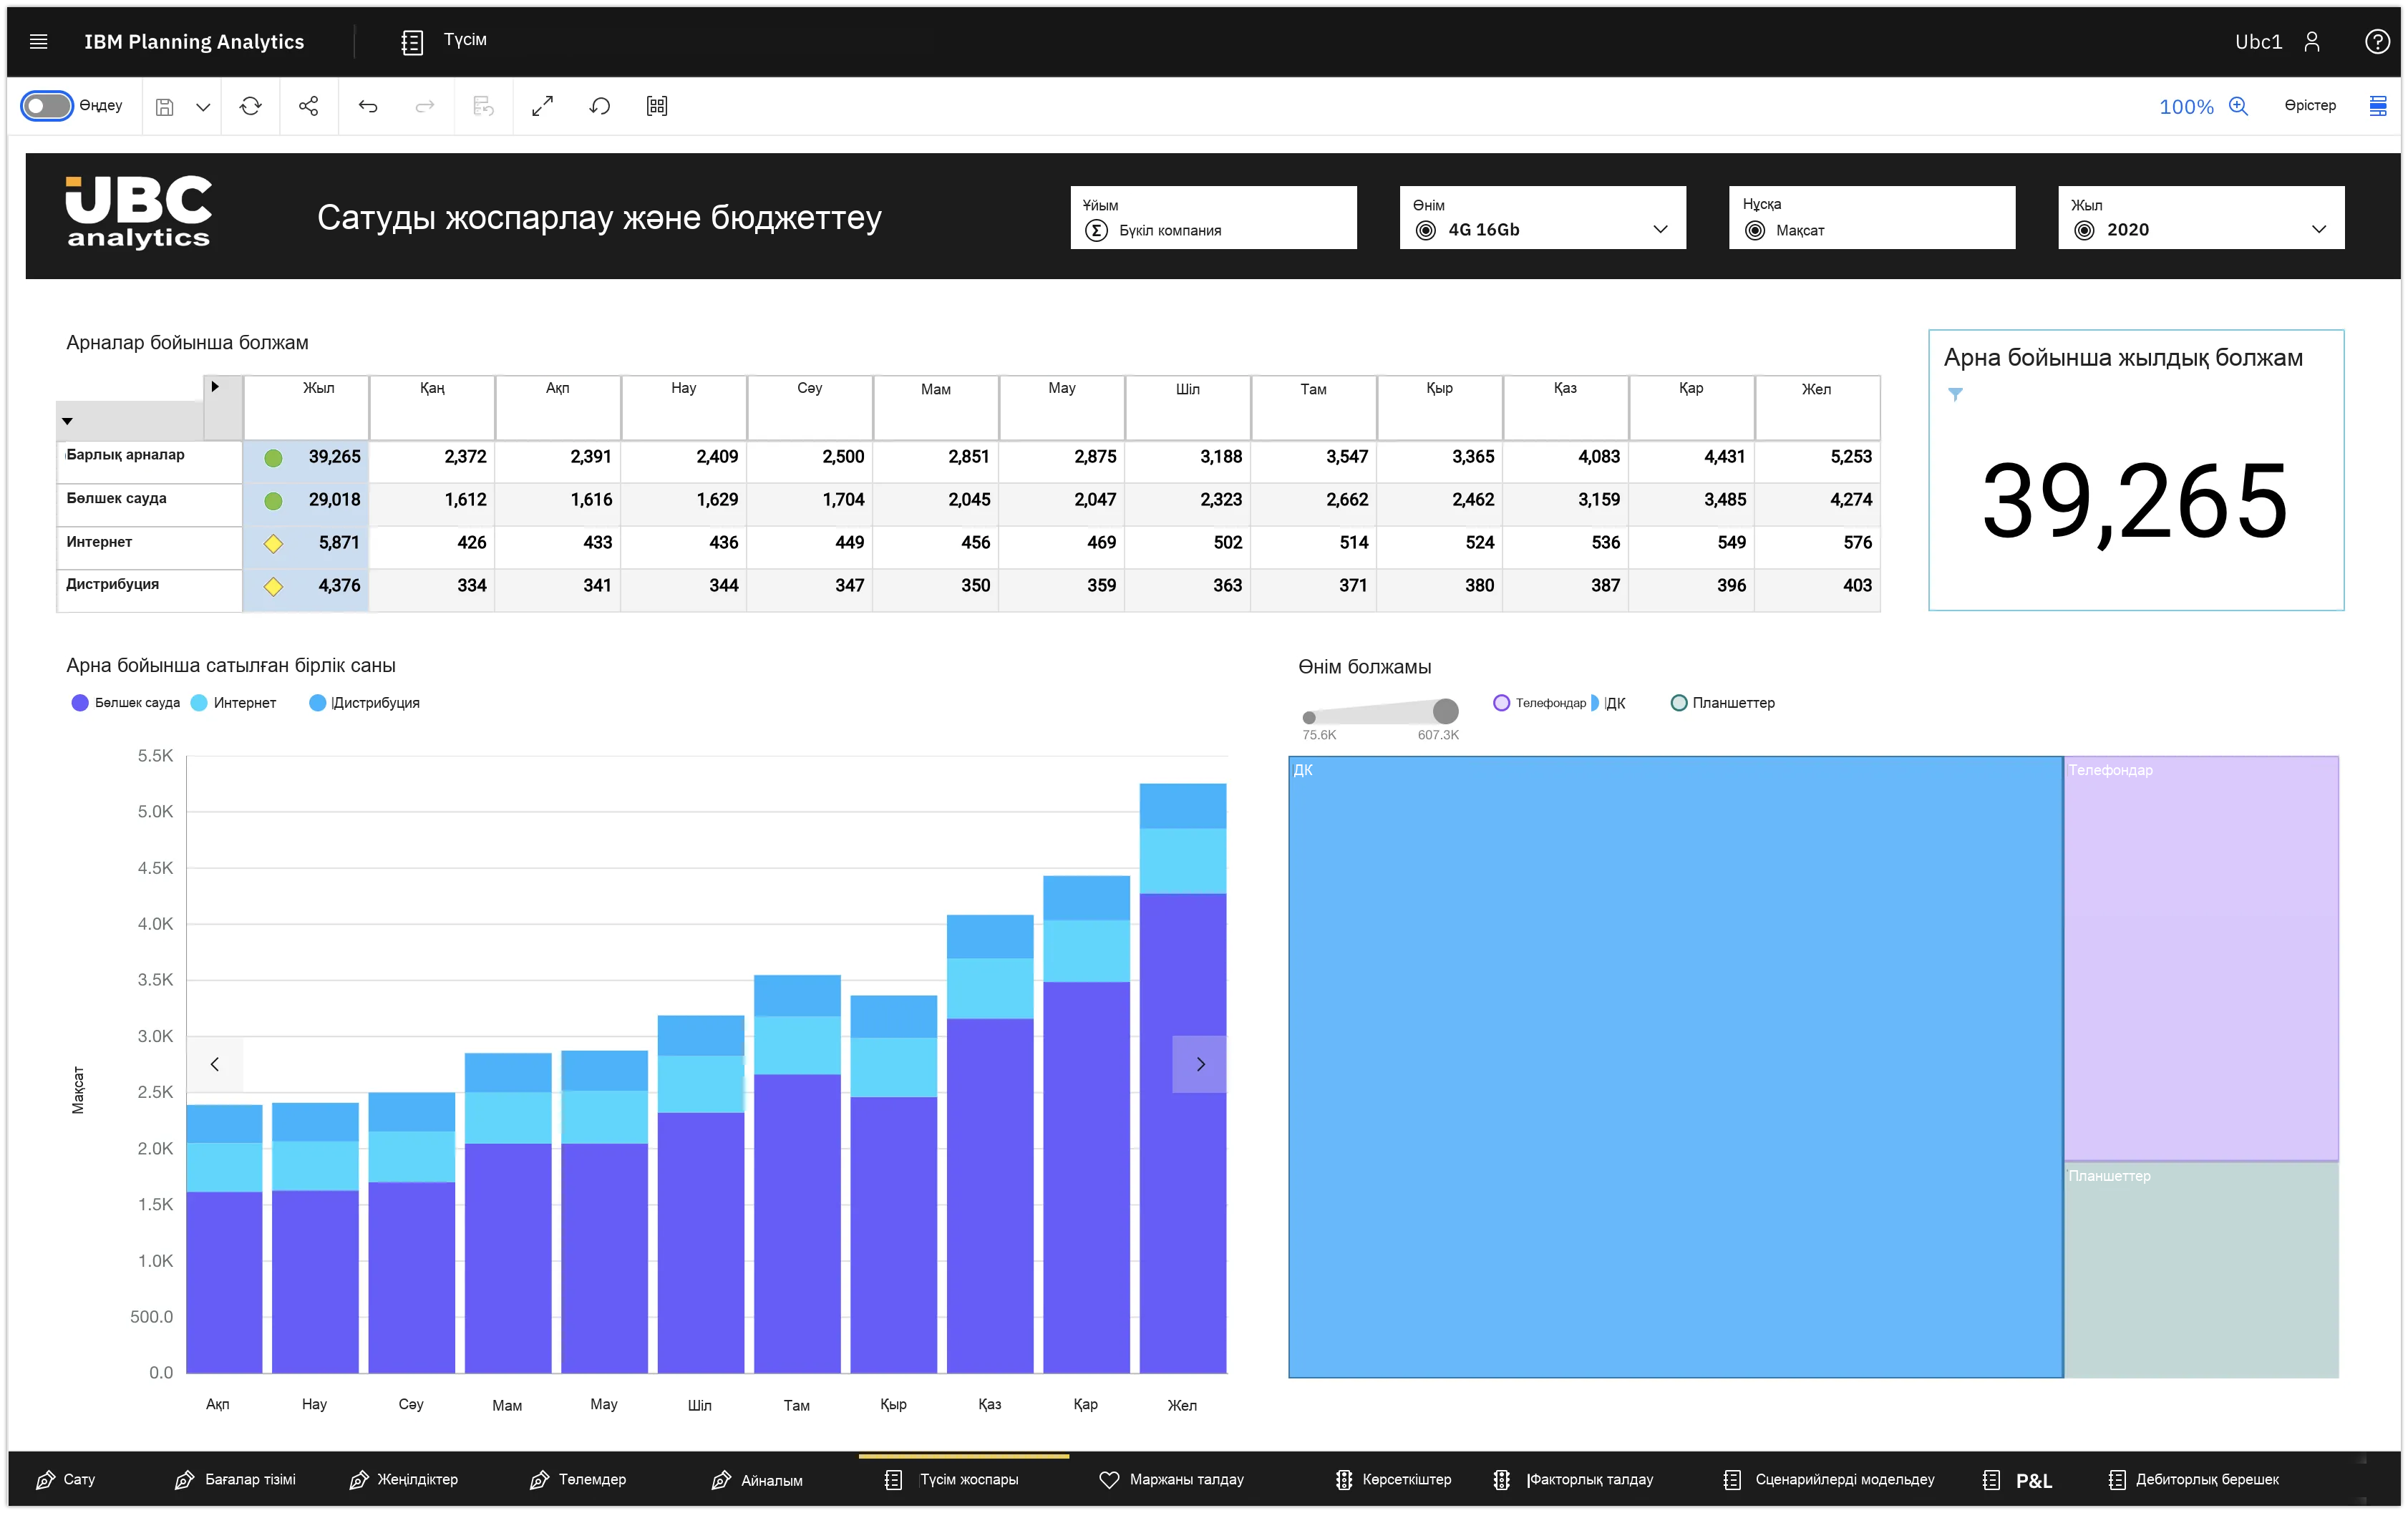
Кірістер мен шығыстар: бухгалтерлік есептің негізгі принциптері
Бюджеттеуде табыс тек келіп түсетін ақша емес, ол есептеу әдісі бойынша, яғни клиенттің нақты төлем күніне қарамастан тауарлар сатылған немесе қызмет көрсетілген есепті кезеңде есепке алынады.
Ұқсас принцип шығыстарға да қолданылады: олар қаражатты есептен шығару кезінде емес, есептеу әдісі бойынша танылады. Шығындар бухгалтерлік есепте олардың нақты төленген уақытына қарамастан, олар жататын кезеңде көрсетіледі.
Бұл тәсіл компанияға қаржылық нәтижелерді объективті бағалауға мүмкіндік береді және әртүрлі кезеңдердегі деректердің салыстырмалылығын қамтамасыз етеді, бұл сапаны талдау және болашақты жоспарлау үшін өте маңызды.
Кірістер мен шығыстар жоспары: оның мәні мен мақсаты
Кірістер мен шығыстар жоспары - бұл компанияның белгілі бір кезеңдегі барлық кірістері мен шығыстарын болжайтын егжей-тегжейлі қаржылық модель. Оны қалыптастырудың негізгі мақсаттары:
- Стратегиялық бағыт: қызметтегі басымдықтарды анықтау және қаржылық ағындарды бөлу.
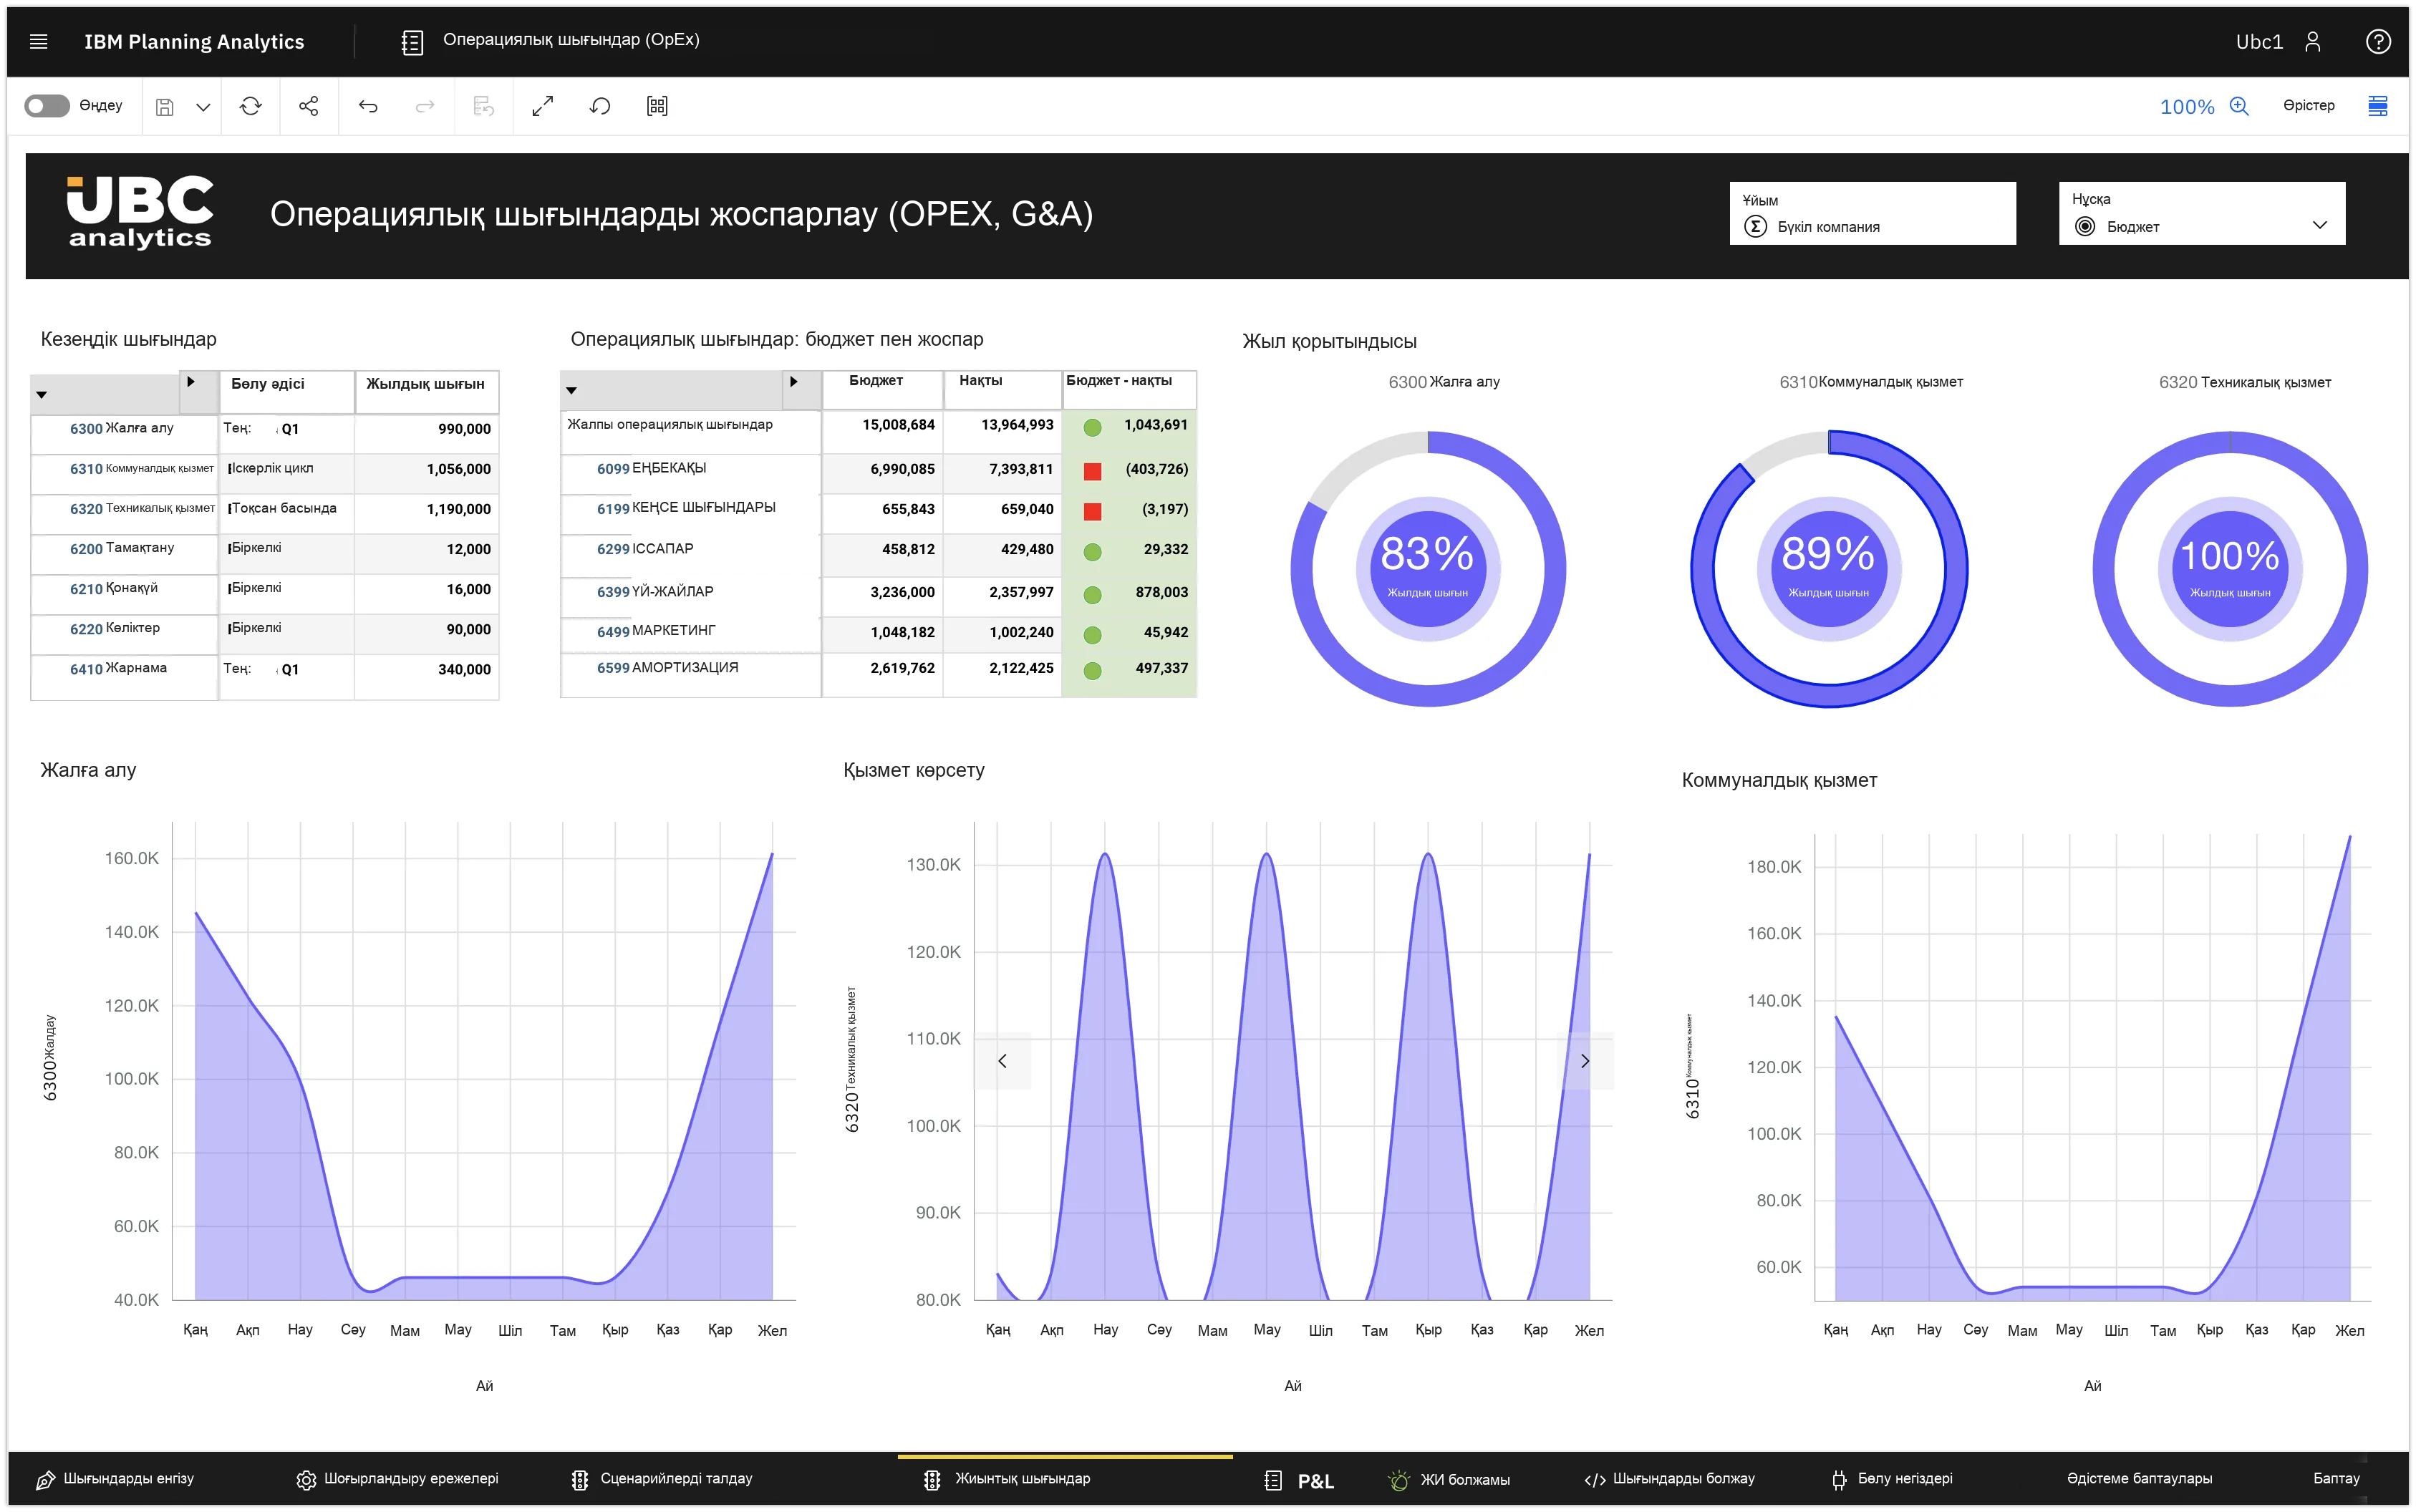
- Орындалуын бақылау: сәйкессіздіктерді дер кезінде анықтау үшін жоспарлы және нақты көрсеткіштерді салыстыру.
- Ресурстарды оңтайландыру: шығындарды азайту және пайданы арттыру үшін қаражатты тиімді бөлу.
- Басқарудың ақпараттық қолдауы: басқару шешімдерін қабылдау үшін өзекті деректермен қамтамасыз ету.
Бұл құжат компанияның стратегиялық мақсаттары мен операциялық қызметін байланыстыратын басқа бюджеттер мен қаржылық жоспарлар үшін негіз болады.
Бюджеттер мен аналитика жоспарлау жүйесінің элементтері ретінде
Корпоративтік қаржылық басқару жүйесінде кірістер мен шығыстар жоспары басқа бюджеттермен және аналитикалық үлгілермен тығыз байланысты. Оның негізгі компоненттері:
- Операциялық бюджет: кіріс жоспарын, өзіндік құнын, сондай-ақ әкімшілік және сату шығындарын қоса алғанда, негізгі қызметтердің болжамын көрсетеді.
- Инвестициялық бюджет: күрделі салымдарды жоспарлауға, жобалардың инвестициясының қайтарымдылығын бағалауға және дамытуға қаражат бөлуге арналған.
- Ақша ағынының бюджеті: түсімдер мен төлемдердің мерзімдерін ескере отырып, ақша ағындарын модельдейді.
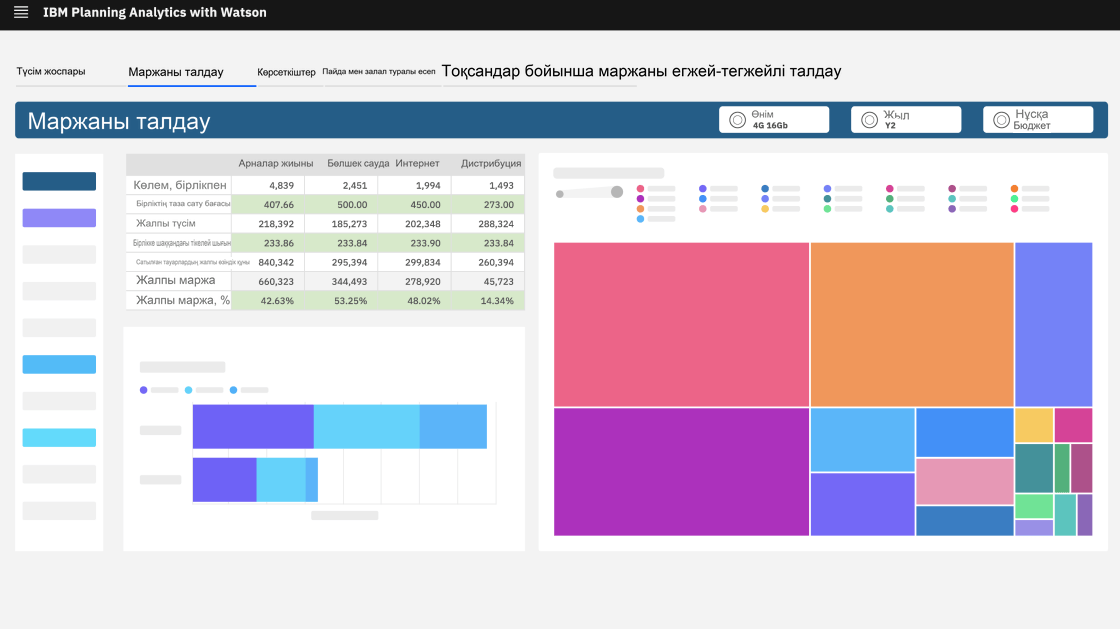
- Мақалалар бойынша талдау: проблемалық аймақтарды анықтауға және инвестициялаудың оңтайлы бағыттарын табуға мүмкіндік беретін кірістер мен шығыстардың жеке топтарын егжей-тегжейлі талдау.
Аналитикалық модельдер нақты уақыт режимінде вариациялық талдау жүргізуге, негізгі факторларға сезімталдықты бағалауға және стратегияны түзетуге мүмкіндік береді.
Кәсіпорынның кіріс баптарын қалыптастыру
Жоспардың кіріс бөлігін әзірлеу кезінде кірістерді қорытындылау ғана емес, бизнестің ерекшеліктерін ескере отырып, кіріс көздерін құрылымдау маңызды. Кіріс баптары келесі жіктеу бойынша қалыптасады:
-
Негізгі сатудан түскен табыс: негізгі қызметтен түскен кірістерді қамтиды. Оны қалыптастыру кезінде сату көлемі, баға саясаты және сұраныс болжамы талданады.
-
Басқа операциялық кірістер: Бұл санатқа жалға алу, кеңес беру және т.б. сияқты байланысты қызметтен түскен кірістер кіреді. Егжей-тегжейлі талдау олардың тұрақтылығын бағалауға мүмкіндік береді.
-
Қаржылық табыс: инвестициялық кірістерден, депозиттер бойынша пайыздардан, бағамдық айырмашылықтардан және басқа да қаржылық кірістерден тұрады. Жоспарлау кезінде нарықтағы ауытқуларды ескеру және тәуекелдерді бағалау қажет.
-
Күтпеген және біржолғы табыс: тұрақты операциялық циклден тыс алынған түсімдер (мысалы, активтерді сатудан). Оларға байланысты тәуекелдерді ескере отырып, жеке талдау жүргізіледі.
Әрбір кіріс бабы маусымдықты, макроэкономикалық факторларды және салалық ерекшеліктерді ескеретін болжау әдістерін пайдалана отырып, тарихи деректерге негізделген.
Кәсіпорынның шығыс баптарын қалыптастыру
Шығындар кәсіпорын қызметінің әртүрлі аспектілерін көрсететін топтар бойынша жоспарланады. Негізгі топтарға мыналар жатады:
-
Өндіріс шығындары мен өзіндік құны: шикізатты, жұмыс күшін, амортизацияны және басқа да тікелей шығындарды қоса алғанда, тауарларды өндіруге немесе қызметтерді көрсетуге байланысты барлық шығындарды жабу. Бұл мақаланы қалыптастыру шығындар орталықтарын егжей-тегжейлі талдауды талап етеді.
-
Операциялық шығындар (әкімшілік және коммерциялық): басқару, маркетинг, логистика және сату шығындарын қамтиды. Бұл шығындардың динамикасын сату көлеміне және қызмет ауқымына байланысты талдау маңызды.
-
Қаржылық шығындар: қарызға қызмет көрсету бойынша шығындардан, несиелер бойынша пайыздардан және басқа да қаржылық шығындардан тұрады. Оларды жоспарлау несиелік саясатты, банктермен келісім шарттарын және нарықтық мөлшерлемелерді есепке алуды талап етеді.
-
Басқа шығындар: біржолғы шығындар, күтпеген жағдайлардан залалдар, айыппұлдар сияқты негізгі санаттарға кірмейтін шығындарды қамтуы мүмкін. Оларды жоспарлау өткен деректерді талдауға және ықтимал тәуекелдерді бағалауға негізделген.
Кірістер мен шығыстар жоспарының есептік көрсеткіштері
Компанияның жұмысын толық бағалау және жоспардың орындалуын бақылау үшін әртүрлі есептелген көрсеткіштер қолданылады. Негізгілердің ішінде:
-
Сату құны (C/P): тауарларды өндіруге немесе қызметтерді көрсетуге кеткен жалпы шығындарды көрсетеді. Ол тікелей және жанама шығындардың қосындысы ретінде есептеледі.
Мақсаты: шығындар деңгейін анықтауға, оны салалық аналогтармен салыстыруға және оңтайландыру шараларын әзірлеуге мүмкіндік береді.
-
Жалпы пайда (GP): сатудан түскен табыс пен сату құны арасындағы айырмашылық.
Есептеу:
VP = Табыс - Шығын
Мақсаты: кәсіпорынның негізгі қызметінің тиімділігін көрсетеді.
-
EBITDA: пайыздарды, салықтарды, амортизацияны және амортизацияны төлеуге дейінгі пайда.
Есептеу:
EBITDA = Жалпы пайда - Операциялық шығындар (амортизацияны қоспағанда)
Мақсаты: қаржылық құрылым мен салық саясатының әсерінсіз операциялық табыстылықты бағалауға мүмкіндік береді.
-
Операциялық пайда (OP): барлық операциялық шығындарды шегергеннен кейін операциялық қызметтен түскен пайда.
Есептеу:
OP = EBITDA - Амортизация - Басқа операциялық шығындар
Мақсаты: операциялық қызметтің нақты тиімділігін көрсетеді.
-
Таза пайда: барлық шегерімдерден кейінгі түпкілікті нәтиже (қаржылық, салықтық және басқа шығындар).
Мақсаты: кәсіпорынның жалпы табыстылығын көрсетеді және инвесторлар үшін негізгі көрсеткіш болып табылады.
-
Табыстылық және қаржылық коэффициенттер: мыналарды қамтиды:
-
Сатудан түскен кіріс: таза пайданың кіріске қатынасы.
-
Активтердің кірістілігі: операциялық немесе таза кірістің жалпы активтерге қатынасы.
Мақсаты: ресурстарды пайдалану тиімділігін және компанияның жалпы қаржылық әлеуетін бағалауға мүмкіндік береді.
Көкжиек және жоспарлау қадамы
Жоспарлау көкжиегі - бұл жоспар құрылатын уақыт аралығы. Әдетте ерекшеленеді:
-
Қысқа мерзімді: 1 жылға дейін - ағымдағы қызметті басқару үшін егжей-тегжейлі операциялық жоспарлау.
-
Орта мерзімді: 1 жылдан 3-5 жылға дейін - неғұрлым жалпыланған болжамдарды құрастырумен стратегиялық жобаларды қамтиды.
-
Ұзақ мерзімді: 5 жылдан астам - перспективалық инвестицияларды ұзақ мерзімді дамытуға және бағалауға бағытталған стратегиялық жоспарлау.
Жоспарлау қадамы жоспарды жаңарту немесе түзету жиілігі болып табылады. Ең жиі қолданылады:
- Ай сайын: операциялық ауытқуларды бақылау;
- Тоқсан сайын: мақсаттарды қайта қарау және өзгерістер болған кезде стратегияны түзету;
- Жылдық: стратегиялық нұсқауларды қалыптастыру.
Көкжиек пен қадамды таңдау бизнестің ерекшеліктері мен саланың динамикасымен анықталады. Операциялық менеджмент нарықтағы өзгерістерге тез жауап беру үшін қысқа мерзімді басқаруды талап етеді, ал стратегиялық жоспарлау ұзақ мерзімді көзқарасты қажет етеді. Егжей-тегжейлі бақылау үшін деректерді уақыт аралықтарына бөлу, маусымдық ауытқуларды ескеру және қаржылық үлгінің тұтастығы үшін операциялық және стратегиялық жоспар көрсеткіштерін сәйкестендіру маңызды.
Жоспарды қолдану бойынша практикалық ұсыныстар
Кірістер мен шығыстар жоспарын пайдалану тиімділігін арттыру үшін мыналар ұсынылады:
-
Мақаланың мәліметтері: әрбір мақалада ауытқулардың көздерін анықтауға және жоспарды жедел түзетуге мүмкіндік беретін нақты операцияларға байланысты егжей-тегжейлі есептеулер болуы керек.
-
Операциялық бақылаумен интеграция: жоспарлы және нақты көрсеткіштерді салыстыратын тұрақты есептерді енгізу басқару мүмкіндігін арттырады және кез келген сәйкессіздіктерге жылдам әрекет етуге мүмкіндік береді.
-
Қазіргі заманғы болжау әдістерін қолдану: Сценарий талдауын, сезімталдықты бағалауды және балама модельдеуді пайдалану неғұрлым тұрақты қаржылық стратегияны қалыптастыруға көмектеседі.
-
Үнемі жаңартылатын модельдер: жоспар ішкі және сыртқы ортадағы өзгерістерді есепке алу үшін жүйелі түрде қайта қаралатын динамикалық құжат болуы керек. Автоматтандырылған жүйелер уақытында реттеуді жеңілдетеді.
Қорытынды
Кірістер мен шығыстардың әдіснамалық тұрғыдан дұрыс жасалған жоспары тек сандар жиынтығы емес, компанияның өмірлік маңызды процестерін басқару құралы болып табылады. Есептеу есебі қаржылық нәтижелерді сенімді түрде көрсетуді қамтамасыз етеді, ал баптарды құрылымдау, негізгі көрсеткіштерді есептеу және жоспарлау көкжиегін дұрыс анықтау бақылаудың жоғары деңгейіне, шешімдердің тиімділігіне және стратегиялық икемділікке ықпал етеді.
Терең талдауға және тұрақты бақылауға негізделген жоспарлаудың кешенді тәсілі кәсіпорынның нарықтағы тұрақты дамуы мен бәсекеге қабілеттілігінің кепілі болып табылады.
© UBC