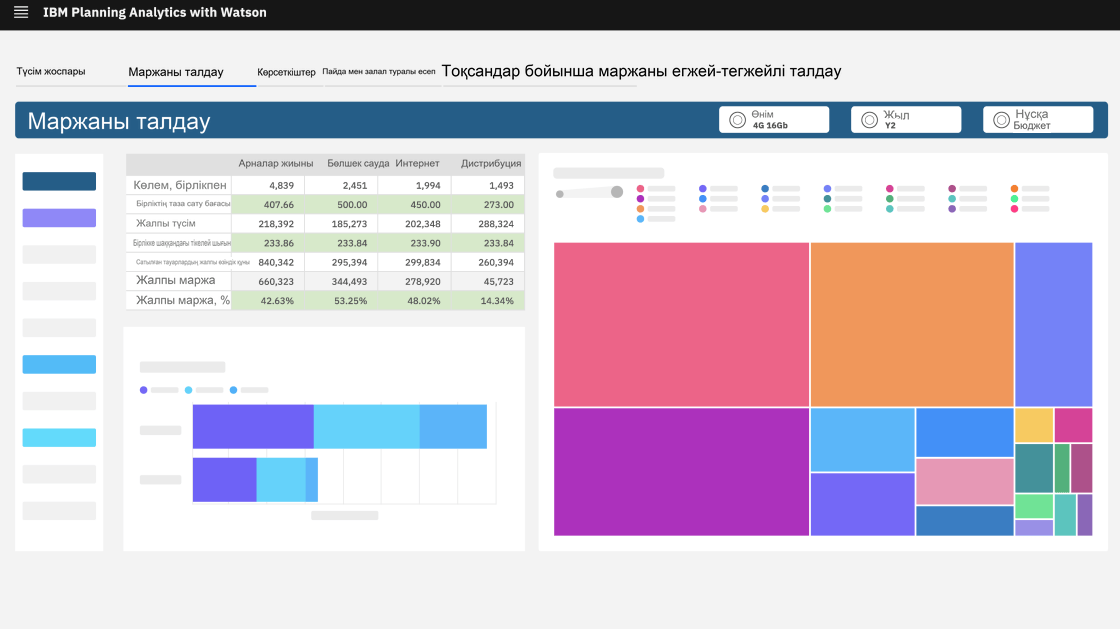
1-қадам: Бюджетті жоспарлау үшін стратегиялық мақсаттар мен негізгі тиімділік көрсеткіштерін (KPI) анықтау
Бюджет бос жерде болмайды. Бұл компанияның стратегиясының қаржылық көрінісі. Ақшаны санауды бастамас бұрын, нақты тұжырымдау керек не компания келесі кезеңде (жыл, тоқсан) қол жеткізуге ұмтылады.
Әдістеме:
- Стратегиялық талдау: Компанияның ұзақ мерзімді стратегиясын қарастырыңыз. Келесі бюджеттік кезеңдегі тактикалық міндеттер қандай? (Мысалы: жаңа нарыққа шығу, өнімді шығару, нарық үлесін Х%-ға арттыру, шығындарды Y%-ға оңтайландыру).
- Каскадты мақсаттар: Стратегиялық мақсаттарды әрбір негізгі бөлім үшін (сату, маркетинг, өндіріс, ҒЗТКЖ, HR және т.б.) өлшенетін қаржылық және операциялық KPI-ге аударыңыз. KPI SMART қағидаттарына сәйкес болуы керек (нақты, өлшенетін, қол жеткізілетін, сәйкес, уақытпен шектелген).
Мысалы:
Егер стратегиялық мақсат нарық үлесін ұлғайту болса, онда сату бөлімі үшін KPI «3-тоқсанның аяғына дейін N рубль мөлшерінде Z жаңа өнімін сату көлемі» болуы мүмкін, ал маркетинг үшін «К рубль бюджеті бар білікті тұтынушылардың саны M» болуы мүмкін.
- Артықшылық: Мақсаттарыңызға басымдық беріңіз. Барлық тапсырмалар бірдей маңызды немесе ресурстарды көп қажет етпейді. Бұл бюджеттік жоспарлаудың келесі кезеңдерінде шектеулі ресурстарды бөлуге көмектеседі.
Мән: Бұл қадам қаржылық ресурстар мен компанияның стратегиялық амбициялары арасында тікелей байланысты қамтамасыз етеді, бюджетті мақсатты етеді.
2-қадам: Тарихи деректер мен нарықтық үрдістерді терең талдау
Өткен нәтижелерді және сыртқы ортаны есепке алмай бюджетті жоспарлау шай жапырақтарында болжам жасайды. Нақты негіз қажет.
Әдістеме:
- Қаржылық есептілікті талдау: Өткен кезеңдердің (кемінде 2-3 жыл) бюджеттерінің орындалуын егжей-тегжейлі талдау. Назар аударыңыз:
- Өнім/қызмет, тұтынушы, аймақ бойынша кіріс динамикасы.
- Шығындардың құрылымы мен динамикасы (тұрақты және айнымалы, тікелей және жанама, OPEX vs CAPEX). Негізгі шығындарды анықтаңыз.
- P&L (пайда мен залал туралы есеп) және ақша қозғалысын талдау (ақша қаражатының қозғалысы туралы есеп). Ең үлкен жоспар/нақты ауытқулар қайда болды және неге?
- Нарықты талдау: Сіздің бизнесіңізге әсер етуі мүмкін сыртқы факторларды бағалаңыз:
- Макроэкономикалық болжамдар (инфляция, валюта бағамы, ЖІӨ).
- Сіздің салаңыздағы тенденциялар (нарықтың өсуі/құлдырауы, жаңа технологиялар, тұтынушылардың мінез-құлқындағы өзгерістер).
- Бәсекелестердің әрекеттері (баға саясаты, жаңа өнімдер, маркетингтік қызмет).
- Заңнамадағы өзгерістер.
- Тәуелділіктерді анықтау: Ішкі көрсеткіштер мен сыртқы факторлар арасындағы корреляцияны табыңыз. Валюта бағамының өзгеруі шығындарға қалай әсер етті? Маркетингтік шығындар сатудың өсуімен қалай байланысты болды?
Мән: Үлгілерді анықтауға, нақты бизнес драйверлерін түсінуге және болашақ бюджет үшін негізделген болжамдар жасауға мүмкіндік береді. Нақты емес болжамдардың қаупін азайтады.
3-қадам: Табысты нақты болжау
Кіріс бөлігі бюджеттің негізі болып табылады. Мұндағы қате барлық кейінгі есептеулерді жоққа шығарады. Болжам өршіл, бірақ қол жеткізуге болатын және 2-қадам деректеріне және 1-қадам мақсаттарына негізделген болуы керек.
Әдістеме:
- Болжау моделін таңдау: Бизнеске байланысты бұл болуы мүмкін:
- Төменгі болжам: Сатылым менеджерлері әрбір клиент/өнім үшін көлемді болжайды, деректер жинақталады. Толығырақ, бірақ субъективті болуы мүмкін.
- Жоғарыдан төмен болжам: Басшылық жалпы кірістің мақсатын анықтайды, содан кейін ол бөлімше/өнім бойынша бөлінеді. Жылдамырақ, бірақ дәлдігі аз.
- Статистикалық модельдер: Тарихи деректерге және нарықтық факторларға негізделген регрессиялық талдауды, уақыттық қатарларды талдауды пайдалану.
- Біріктірілген тәсіл: Қолданылатын ең көп тараған әдіс - айқас валидация әдістерінің комбинациясы.
- Табысты сегменттеу: Маңызды сегменттер (өнімдер, қызметтер, нарықтар, тұтынушылар түрлері) бойынша кірістерді болжау. Бұл кіріс құрылымын жақсырақ түсінуге мүмкіндік береді және байланысты шығындарды дәлірек жоспарлауға мүмкіндік береді.
- Болжамдарды негіздеу: Болжамның негізінде жатқан барлық болжамдарды анық жазыңыз (күтілетін баға, сату көлемі, конверсия, орташа чек, нарық үлесі).
Мән: Шығындарды бюджеттеу және залалсыздық нүктесін анықтау үшін шынайы негіз жасайды.
4-қадам: Операциялық (OPEX) және күрделі (CAPEX) шығындарды бөлу
Күтілетін кірістерді анықтағаннан кейін оларды құру және операциялық қызметті қолдау үшін қажетті ресурстарды жоспарлау қажет. OPEX және CAPEX арасындағы айырмашылық өте маңызды.
Әдістеме:
- Қаржылық жауапкершілік орталықтары (FRC) бойынша бюджеттеу: Әрбір бөлімше (немесе орталық қаржы ауданы) өзіне тағайындалған KPI көрсеткіштеріне қол жеткізу үшін қажетті шығындарын жоспарлайды (1-қадамнан бастап).
- Шығындардың классификациясы:
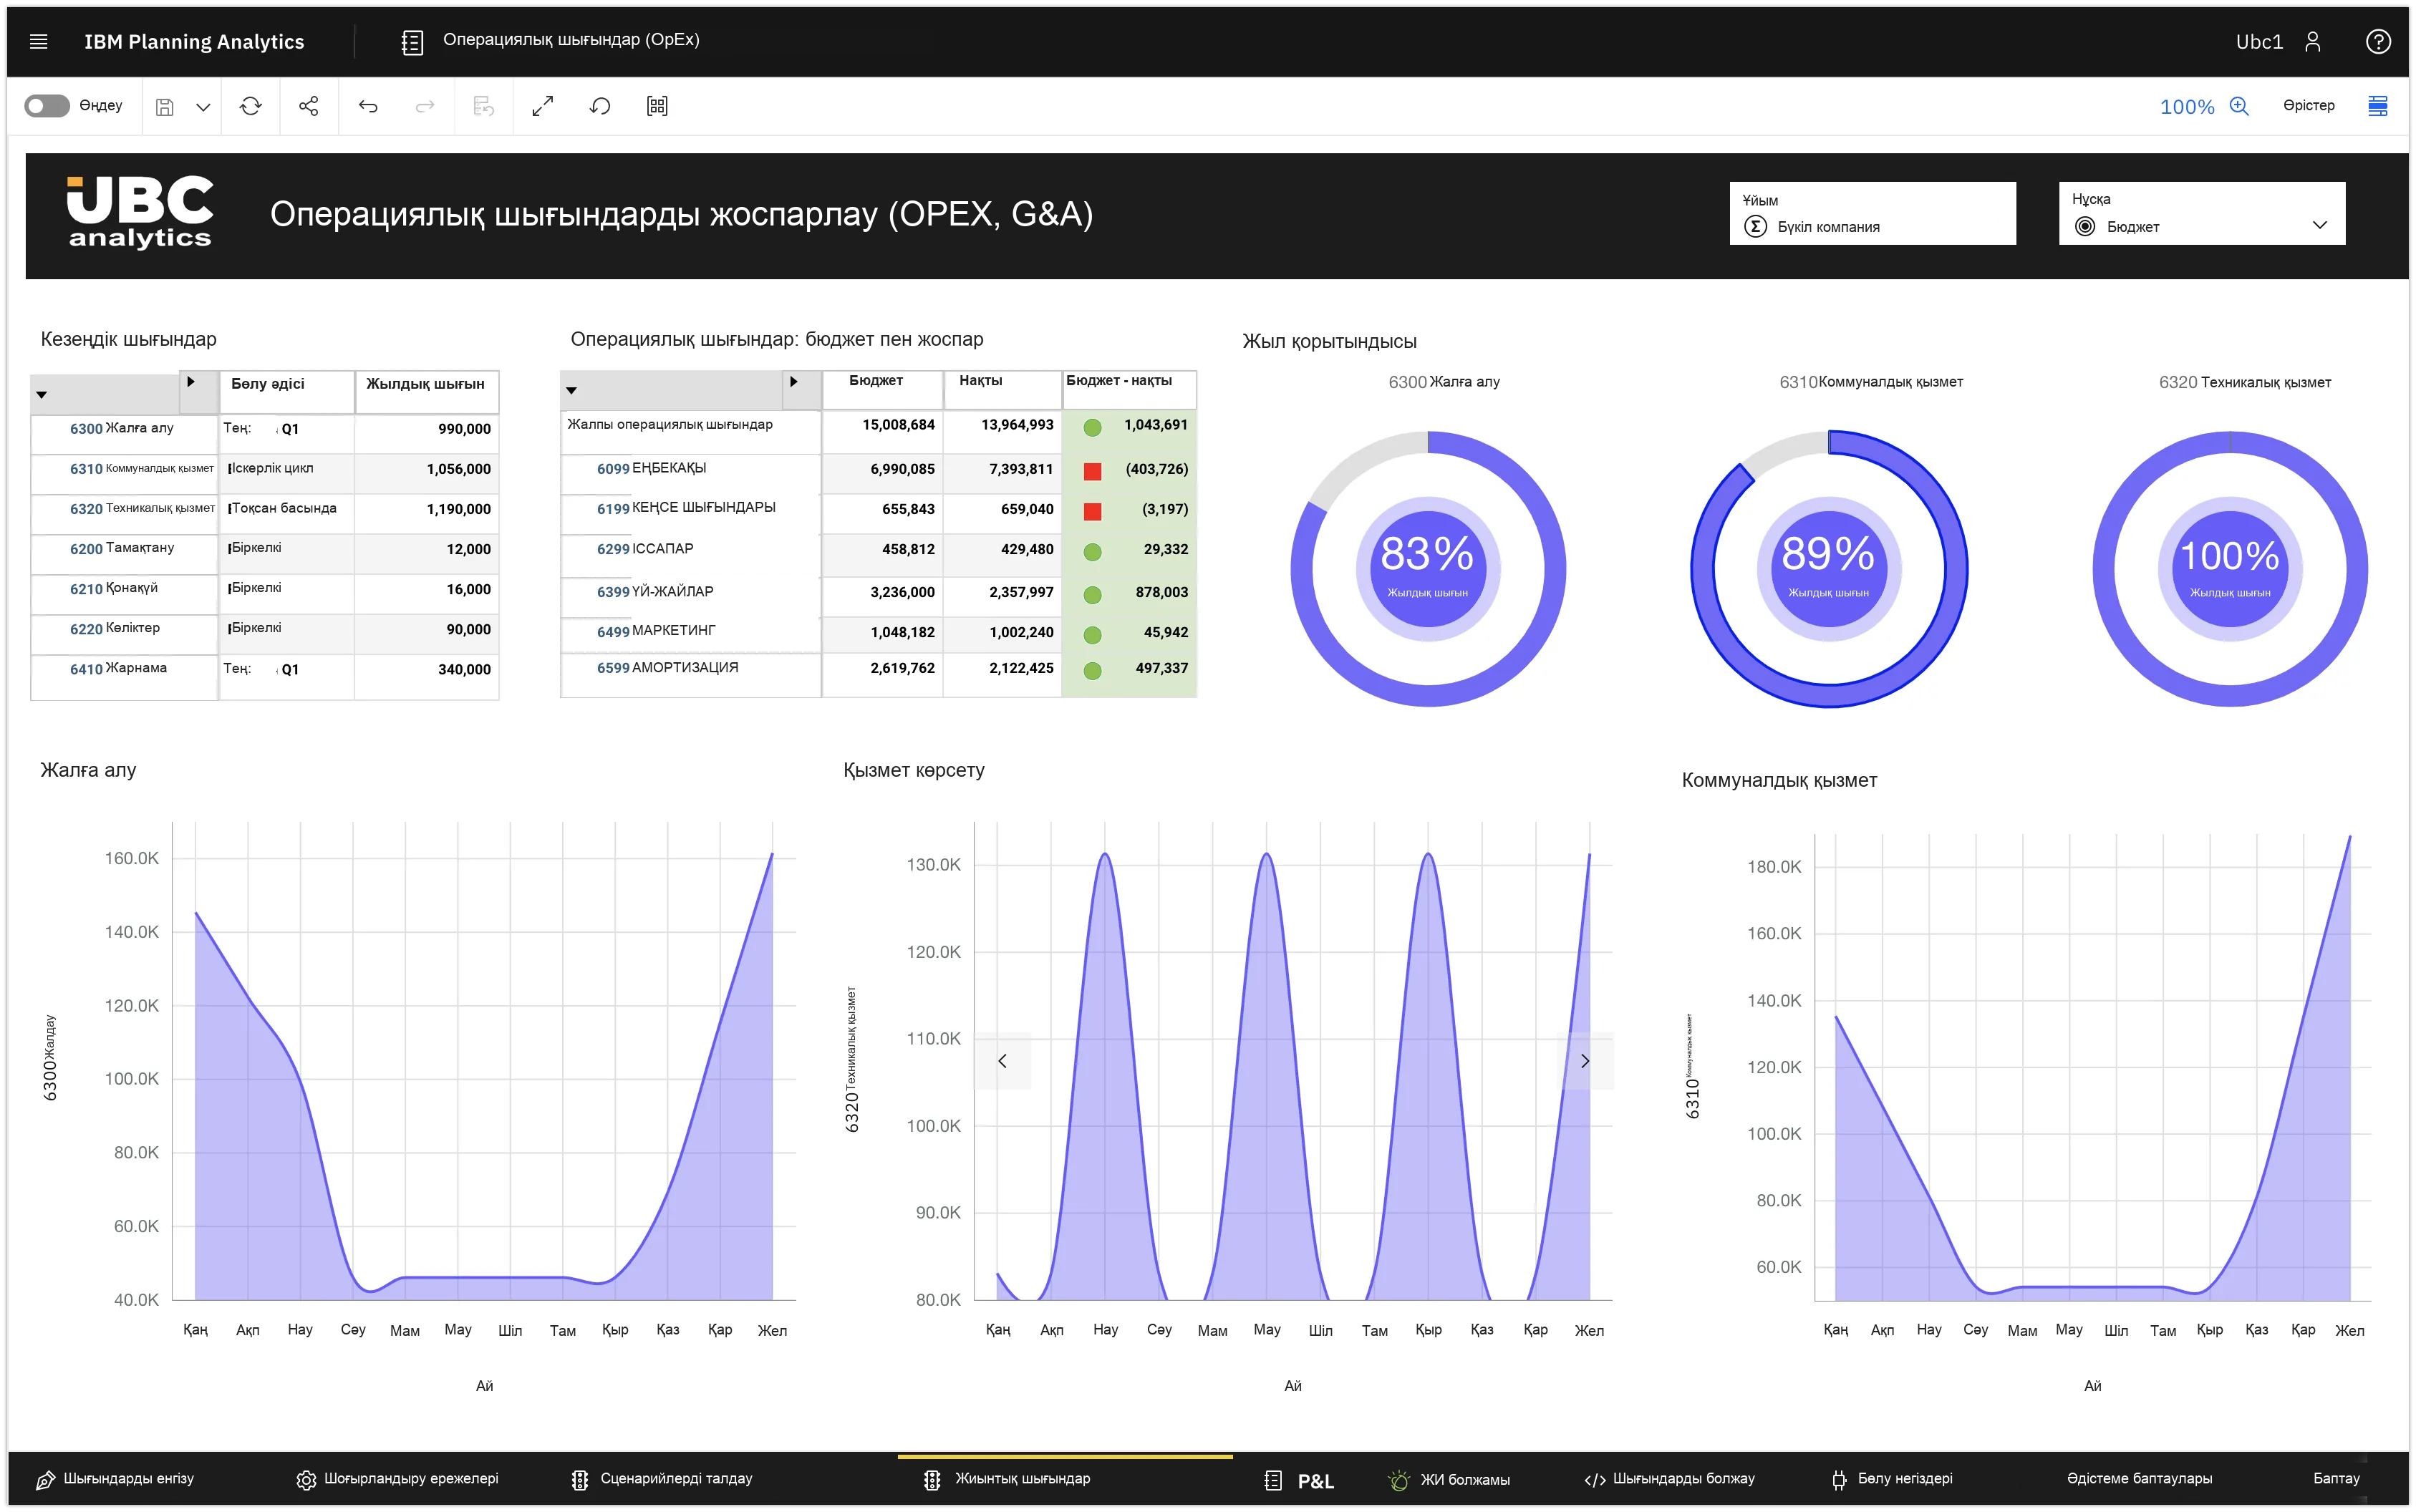
- OPEX (операциялық шығындар): Кәсіпкерлікті қолдауға арналған ағымдағы шығындар (жалақы, жалға алу, маркетинг, коммуналдық қызметтер, шикізат және т.б.). Тұрақты және ауыспалы деп бөле отырып, шығыстар баптары бойынша жоспарлаңыз. Шығындардың факторларын қолданыңыз (мысалы, шикізат шығындары өндіріс көлеміне байланысты, комиссиялық шығындар өткізу көлеміне байланысты).
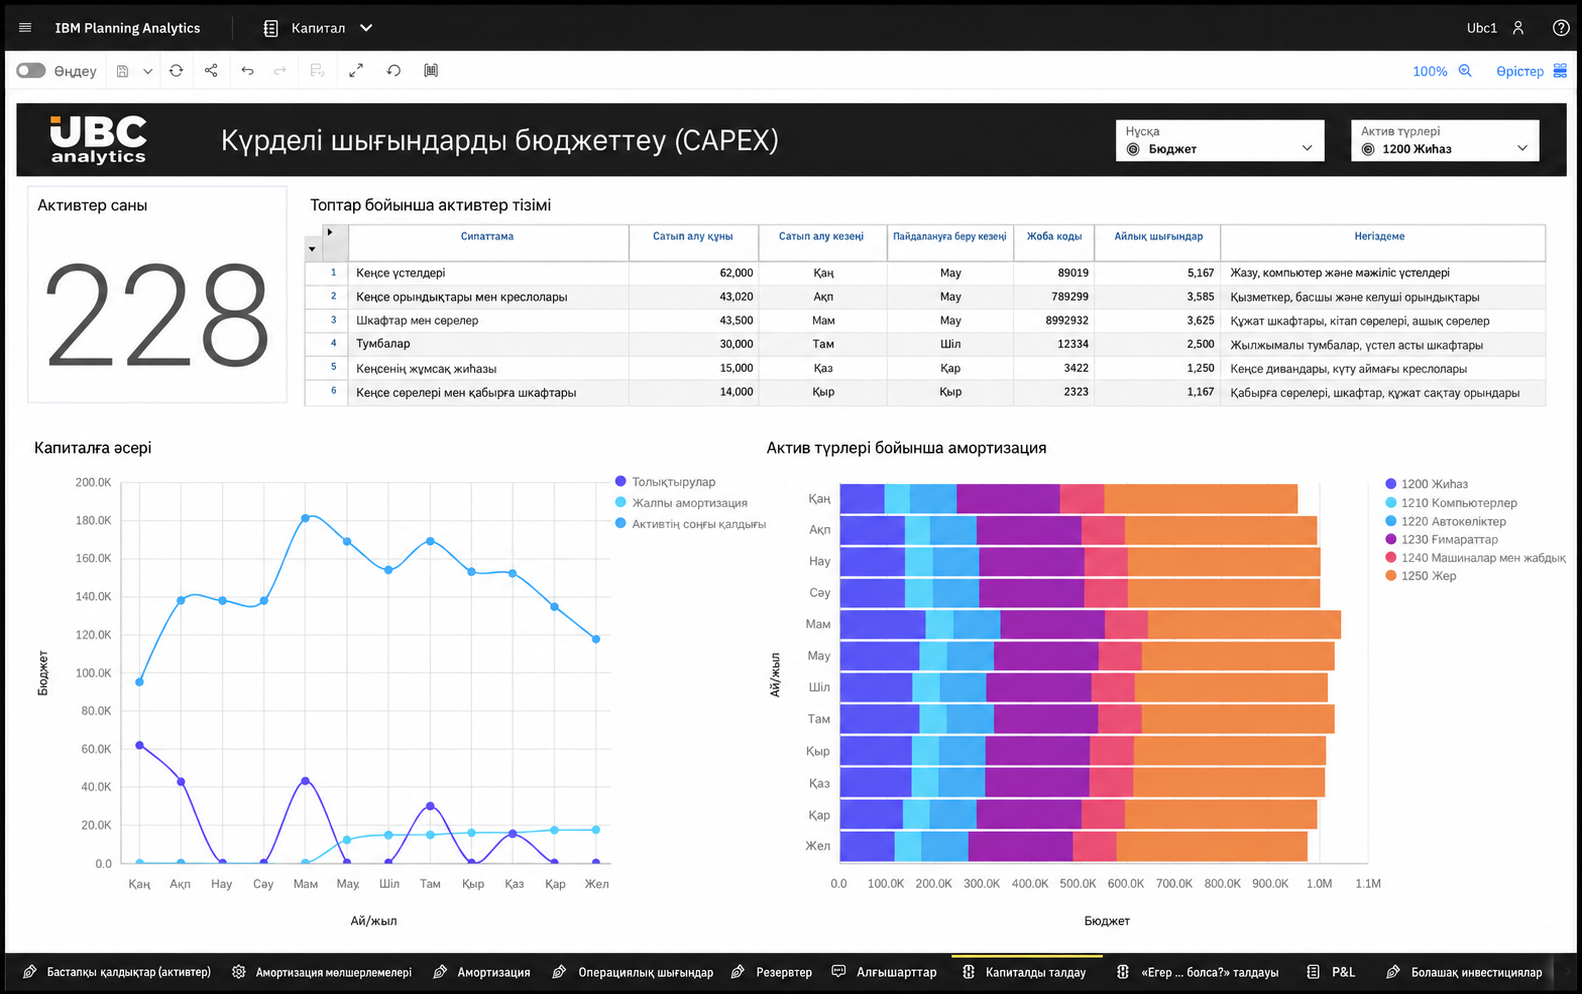
- CAPEX (күрделі шығындар): Ұзақ мерзімді активтерге инвестициялар (жабдықтар, жылжымайтын мүлік, бағдарламалық қамтамасыз ету, ҒЗТКЖ). Әрбір инвестицияны оның қажеттілігін негіздей отырып, бөлек жоспарлаңыз (ROI, өтелу мерзімі, стратегияға сәйкес).
- Шығындарды жоспарлау әдістері:
- Нөлге негізделген бюджеттеу: Әрбір шығыс алдыңғы кезеңдерге қарамастан нөлден бастап ақталған. Тиімсіз шығындарды анықтау үшін тиімді, бірақ еңбекті қажет етеді.
- Қосымша бюджеттеу: Өткен кезеңнің бюджеті инфляцияға, көлемдердегі өзгерістерге және т.б. ескере отырып түзетілген. Қарапайымырақ, бірақ өткен кезеңдегі тиімсіздіктерді алып жүруі мүмкін.
- Әрекетке негізделген бюджеттеу: Шығындар мақсаттарға жету үшін қажетті іс-шаралар негізінде жоспарланады. Шығындарды нәтижелермен байланыстырады.
- Тікелей шығындарды жатқызу: Шығындарды мүмкіндігінше өнімдерге/қызметтерге/жобаларға олардың табыстылығын дәл есептеу үшін тікелей бөліңіз.
Мән: Шығындарды егжей-тегжейлі бақылауды қамтамасыз етеді, ресурстарды пайдалану тиімділігін бағалауға және негізделген инвестициялық шешімдер қабылдауға мүмкіндік береді.
5-қадам: Шоғырландырылған бюджетті қалыптастыру және сценарийлерді талдау
Барлық жеке бюджеттерді (кіріс, OPEX, CAPEX, Орталық федералды округтің бюджеттері) компанияның бірыңғай қаржылық моделіне біріктіру. Бұл тек сандарды қосу ғана емес, бұл жоспардың ішкі үйлесімділігі мен қаржылық тұрақтылығын тексеру.
Әдістеме:
- Деректерді біріктіру: Барлық бөлімдер мен бюджет түрлерінің мәліметтерін негізгі қаржылық есептерге біріктіру:
- Бюджет P&L (болжалды кіріс туралы есеп): Пайда мен шығын болжамы.
- Ақша қаражаттарының қозғалысы бюджеті (ақша қаражаттарының қозғалысы туралы болжамды есеп): Ақша ағынының болжамы. Бұл өтімділікті бағалау үшін өте маңызды! Компания қағаз жүзінде табысты болуы мүмкін, бірақ қолма-қол ақша тапшылығынан банкротқа ұшырайды.
- Болжалды баланс: Активтер мен міндеттемелердің кезең соңындағы жағдайының болжамы.
- Негізгі қаржылық көрсеткіштерді талдау: Табыстылықтың (ROS, ROA, ROE), өтімділіктің, қаржылық тұрақтылықтың (қарыздың меншікті капиталға қатынасы) болжамдық көрсеткіштерін есептеңіз. Олар мақсатты мәндерге сәйкес келе ме?
- Сценарий талдауы («Егер-егер»): Бірнеше бюджеттік сценарийлерді әзірлеу:
- Негізгі (ең ықтимал): Негізгі жоспар.
- Оптимист: Егер нарықтық жағдайлар күткеннен жақсы болса (сату көлемі жоғары, шығындар аз).
- Пессимистік: Тәуекелдер жүзеге асса (сұраныстың төмендеуі, шығындардың өсуі, ұсыныс проблемалары).
- Нені талдау керек: Әртүрлі сценарийлерде пайда, ақша ағыны және қаржыландыру қажеттіліктері қалай өзгереді? Кедергілер қайда? Қандай резервтер құру керек?
Мән: Болашақта компанияның қаржылық жағдайының тұтас көрінісін береді, ықтимал проблемаларды (әсіресе қолма-қол ақшаның олқылықтарын) анықтауға және әртүрлі сценарийлер бойынша іс-шаралар жоспарын дайындауға көмектеседі. Басқару икемділігін жақсартады.
6-қадам: Бюджетті бекіту және ішкі байланыс
Бюджет қаржы бөлімінің құжаты ғана емес, сонымен бірге бүкіл компанияның міндеттемесі болып табылады. Бекіту және байланыс процесі ресми және ашық болуы керек.
Әдістеме:
- Бюджеттік комиссия: Негізгі бағыттардың басшылары мен топ-менеджмент кіретін бюджеттік комитетті құру (егер әлі жоқ болса) немесе отырысы.
- Орталық федералды округтің бюджеттерін қорғау: Орталық федералдық округтің басшылары өз бюджеттерін комитетке таныстырады және негіздейді және сұрақтарға жауап береді.
- Итеративті түзетулер: Негізгі бюджетті талқылау және талдау негізінде (5-қадам) жалпы мақсаттар мен қаржылық теңгерімге қол жеткізу үшін бөлімдер арасында ресурстарды түзету және қайта бөлу қажет болуы мүмкін.
- Қорытынды мәлімдеме: Жоғары басшылықтың (бас директор, директорлар кеңесі) бюджеттің соңғы нұсқасын бекітуі.
- Байланыс: Әрбір жауапты қызметкерге және бөлімге бекітілген бюджет көрсеткіштері мен KPI көрсеткіштерін хабарлау. Сандарды ғана емес, сонымен қатар олардың артындағы логика мен басымдықтарды түсіндіру маңызды. Әрбір адам бюджетті атқарудағы өз рөлін түсінуі керек.
Мән: Іс-әрекеттердің бірізділігін қамтамасыз етеді, орталық қаржы округі басшыларының жауапкершілігін және қаржылық мақсаттарға қол жеткізуге бүкіл команданың қатысуын арттырады.
7-қадам: өнімділікті үнемі бақылау, ауытқуларды талдау және икемді түзетулер
Бюджетті жоспарлау бір реттік іс-шара емес. Бюджет - өмір сүруді басқару құралы. Тұрақты бақылаусыз және талдаусыз ол өзектілігін тез жоғалтады.
Әдістеме:
- Есеп беру жүйесі: Әрбір орталық қаржы ауданы және жалпы компания бойынша бюджеттің атқарылуы туралы тұрақты (айлық, тоқсандық) есеп беру жүйесін енгізу. Есеп беру жоспар-факті талдауы үшін деректерді дереу қамтамасыз етуі керек.
- Дисперсиялық талдау:
- Ауытқу фактісін көрсетпеңіз («маркетингке көбірек жұмсалды»), бірақ талдаңыз себептері («неліктен? - бір ықтимал тұтынушы құнының жоғарылауы, қосымша науқан, жоспарлау қатесі?»).
- Ауытқулардың маңыздылығын анықтаңыз (белгіленген шекті мәндер).
- Ауытқулардың түпкілікті қаржылық нәтижеге әсерін талдау (P&L, Cash Flow).
- Кезеңнің соңына дейін болжау (Болжау): Нақты деректер мен күтілетін болашақ оқиғалар негізінде бюджеттік кезеңнің қалған бөлігіндегі қаржылық нәтижелер болжамын үнемі жаңартып отыру. Бұл ықтимал проблемаларды ерте анықтауға мүмкіндік береді.
- Түзету әрекеттері: Ауытқуларды талдау және жаңартылған болжам негізінде басқару шешімдерін қабылдаңыз:
- Ресурстарды қайта бөлу.
- Басым емес шығындарды азайтыңыз.
- Қосымша табыс көздерін іздеңіз.
- Операциялық процестерге шолу.
- Ерекше маңызды жағдайларда - бюджетті ресми қайта қарау және қайта бекіту.
- Кері байланыс: Бюджеттің атқарылуын талдау нәтижелерін келесі кезеңдерге бюджетті жоспарлау процесін жетілдіру үшін пайдалану.
Мән: Бюджетті динамикалық бақылау және басқару құралына айналдырады. Ішкі және сыртқы ортадағы өзгерістерге дер кезінде ден қоюға, тәуекелдерді азайтуға және стратегиялық мақсаттарға жету ықтималдығын арттыруға мүмкіндік береді.
Қорытынды
Тиімді бюджетті жоспарлау - бұл тәртіпті, аналитикалық дағдыларды және компанияның барлық бөлімшелері арасындағы тығыз ынтымақтастықты талап ететін қайталанатын, біріктірілген процесс. Осы жеті қадамды орындау сізге сандарды тұжырымдаудан компанияны қаржылық тұрақтылыққа және стратегиялық жетістікке жетелейтін нақты іс-қимыл жоспарын құруға көшуге мүмкіндік береді. Есіңізде болсын, бюджет догма емес, нақты бағытпен үнемі тексеріліп, қажет болған жағдайда түзетілуі қажет навигациялық карта. Осы бюджеттеу әдістемесін енгізу сіздің бизнесіңіздің басқарылуы мен болашағына салынған инвестиция болып табылады.
© UBC