ҚҚС мәні және оның бюджеттеуге әсері
Қаржылық жоспарлауда, қалыптастыру кезінде қосылған құн салығын қалай есепке алу мәселесі кіріс бюджеттері және шығындар негізгілердің бірі болып табылады. Жоспарлардың сенімділігі мен салық ауыртпалығын оңтайландыру осыған байланысты. ҚҚС тікелей жоспарланған кірістер мен шығыстарға қосылуы керек пе, әлде бюджеттің жеке элементі ретінде қарастырылуы керек пе? Бұл тек техникалық мәселе ғана емес, сонымен қатар әдістемелік мәселе. Жоспарлаудың дәлдігі, ақша ағынын басқарудың тиімділігі және компанияның нақты өтімділігі оған жауап беруге байланысты.
ҚҚС-тың транзиттік салық екенін ескеру маңызды. Бұл салық іс жүзінде кәсіпорынның кірісі немесе шығысы емес, ол арқылы тек мемлекеттік бюджетке түседі. Сондықтан оны кіріс бюджеттеріне енгізу және шығындар қосымша айналым қаражатының болуы немесе керісінше, пайдаға іс жүзінде әсер етпейтін көтерілген шығындардың елесін жасайды. ҚҚС сатудың немесе сатып алудың жалпы сомасына қосылған кезде, сарапшылар таза (таза) және жалпы (брутто) сандарды шатастыру қаупіне ұшырайды, бұл бизнестің табыстылығы және оны қаржыландыру қажеттіліктері туралы қате тұжырымдарға әкелуі мүмкін.
ҚҚС-тың жеке бюджеті: теңгерім және ақша ағынын болжау
Екінші жағынан, ҚҚС бойынша бөлек бюджет есептелген ҚҚС мен ҚҚС есепке жатқызу арасындағы теңгерімді нақты бақылауға мүмкіндік береді. Стандартты схемада компания тауарларды немесе қызметтерді сату кезінде ҚҚС алады және сатып алынған тауарлар мен қызметтерге ҚҚС есептейді. Осы сомалар арасындағы айырмашылық салық міндеттемесін немесе есепке жатқызылған ҚҚС артық сомасын анықтайды. Егер ҚҚС жалпы бюджеттік көрсеткіштерде «жасырын» болса, салық төлемдерінің уақтылығы мен толықтығын бақылау қиындай түседі, әсіресе ай сайынғы немесе тоқсандық есеп беру кезеңдерімен.
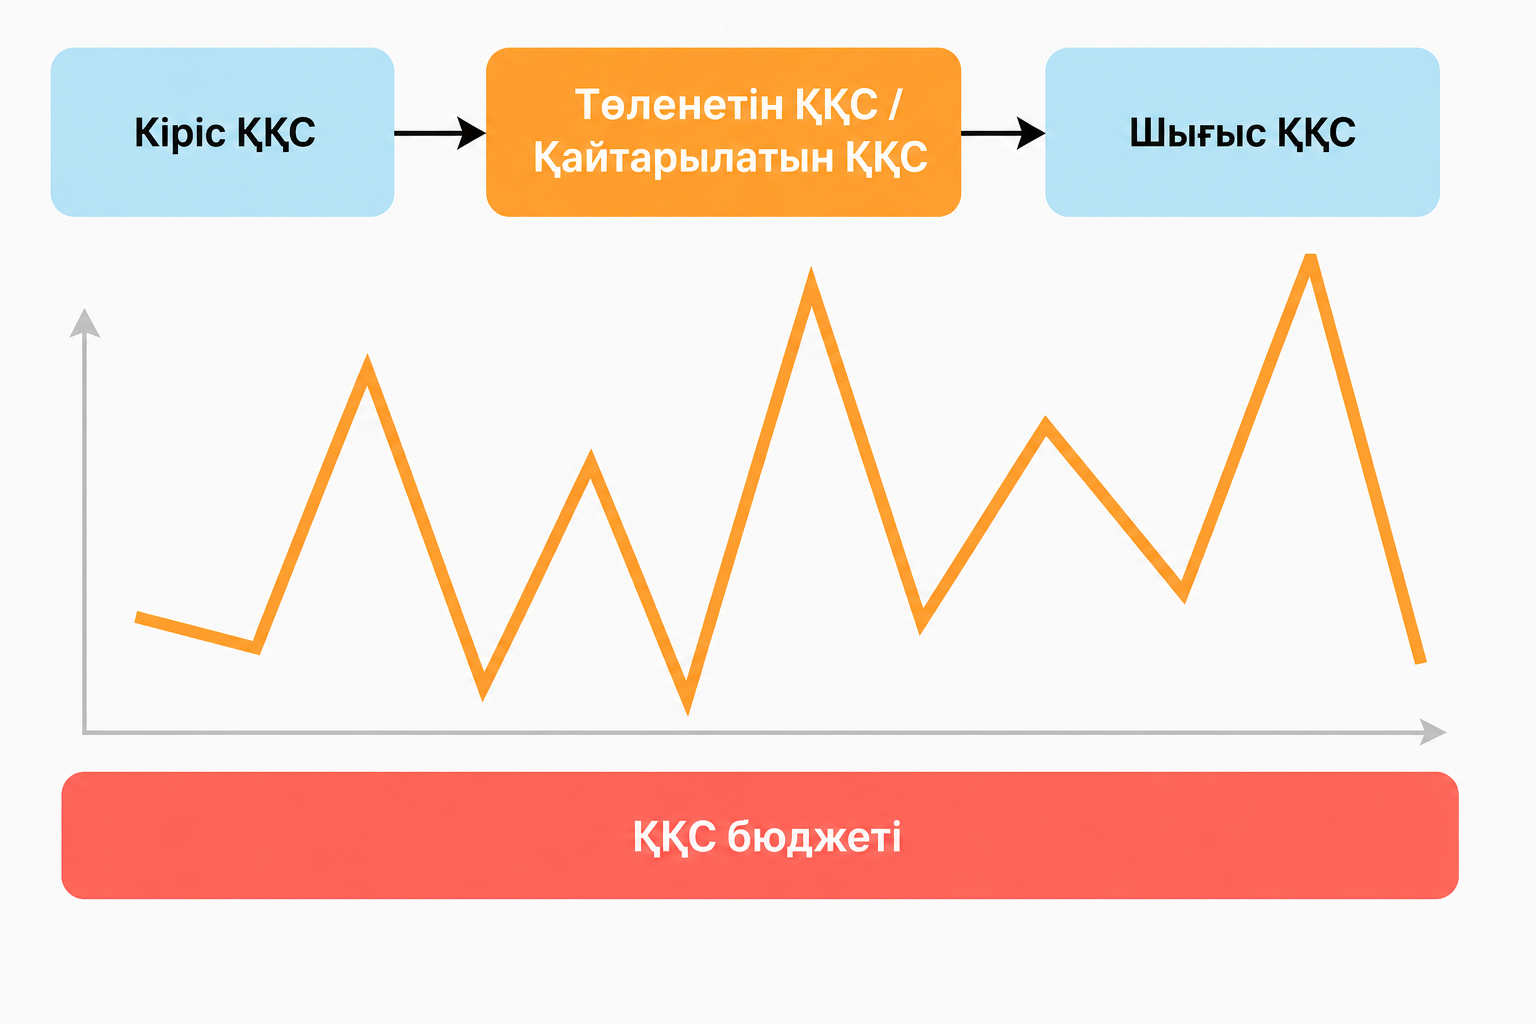
ҚҚС бойынша бөлек бюджеттің бөлінуі қарызды қаржыландыру қажеттілігін дәлірек жоспарлауға ықпал етеді. ҚҚС төлеу мерзімдері, әдетте, оны қайтару мерзімінен бұрын болғандықтан, ҚҚС бюджетінде төлемдердің шарықтау сәті анық көрінеді. Бұл қаржылық директорға кірістілікке теріс әсер ететін бюджеттерге шұғыл түзетулер енгізудің орнына, қажет болған жағдайда банкпен несие желісін немесе төлем мерзімін ұзарту туралы алдын ала келіссөздер жүргізуге мүмкіндік береді.
ҚҚС-ты жалпы бюджетке енгізудің кемшіліктері
ҚҚС-ты кірістер мен шығыстар бюджеттеріне тікелей біріктіру маркетинг және сатып алу бөлімдерінің жұмысын теориялық тұрғыдан жеңілдетуі мүмкін: олар баға ұсыныстарын немесе конкурстық өтінімдерді жасау кезінде жалпы салықты бөлек есепке алмас еді. Алайда, іс жүзінде бұл пайдадан гөрі зияны көп. Бағаларға ҚҚС автоматты түрде қосылуына байланысты жеткізілімдерді оңтайландыру және салықты қайтару әдістерін таңдау бойынша стратегиялық шешімдерді ұмытуыңыз мүмкін. Сонымен қатар, ҚҚС ставкаларының өзгеруі немесе жеңілдікті режимдерге қатысу қажеттілігі жағдайында шоғырландырылған бюджеттің икемділігі азаяды.
Жоспарлау құралдары
Шағын және орта бизнес үшін Excel операциялық ҚҚС жоспарлаудың әмбебап құралы болып қала береді. Формулалар, жиынтық кестелер және Power Query қолжетімділігі есептелген ҚҚС есептеу және ҚҚС есепке алу үшін негізгі үлгіні жылдам құруға мүмкіндік береді. Жергілікті VBA макростарын немесе Power Query сценарийлерін пайдалана отырып, салық салынатын және жеңілдік транзакциялары арасында есепке алынатын ҚҚС оңай бөлуге болады, бұл Excel бағдарламасын транзакция көлемі шектеулі шағын бизнес үшін тамаша етеді.
Дегенмен, бизнес ауқымы мен операциялардың саны өскен сайын Excel өзінің тиімділігін тез жоғалтады. Мұндай құралдар тұрақты қолдауды, бөлімдерден деректерді қолмен біріктіруді талап етеді және файлдардың соңғы нұсқаларын жоғалту қаупін тудырады. Мәліметтердің тұтастығын орталықтандырылған бақылаудың болмауы қателердің ықтималдығын арттырады. Әртүрлі мөлшерлемелері мен көптеген түзетулері бар күрделі есептеулер арқылы Excel кідірістерге және жоғалтуларға әкеліп соғады.
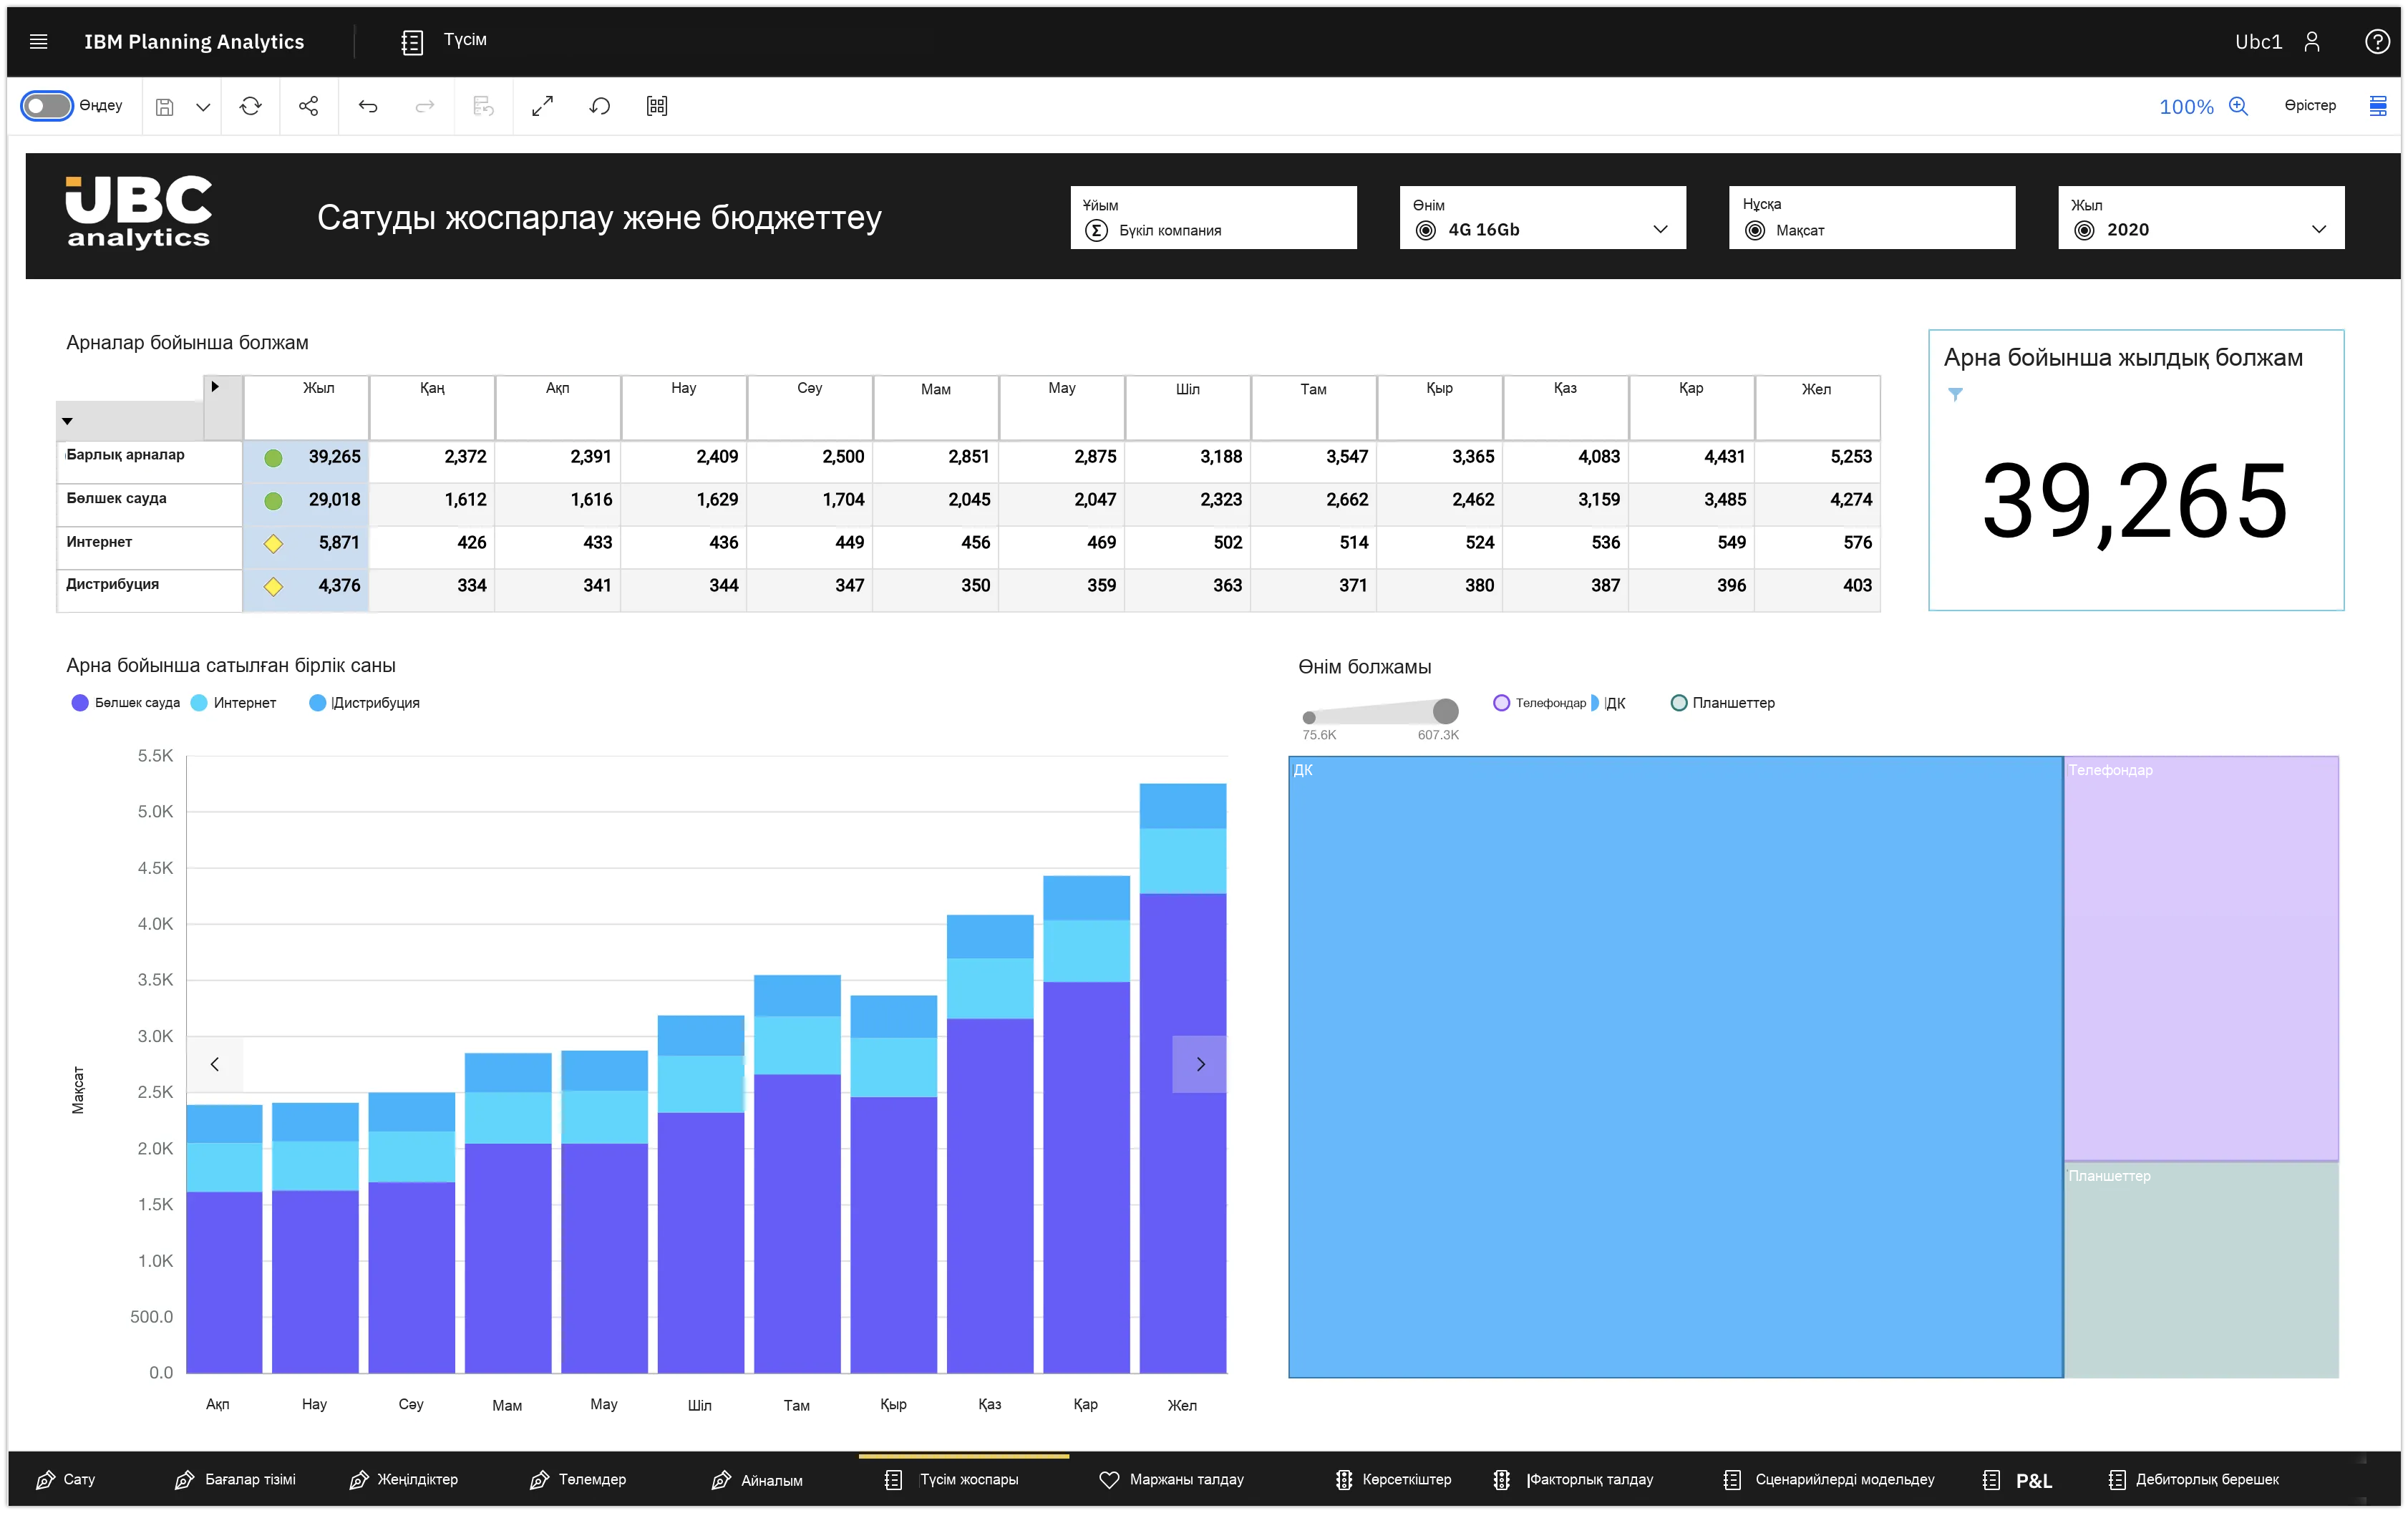
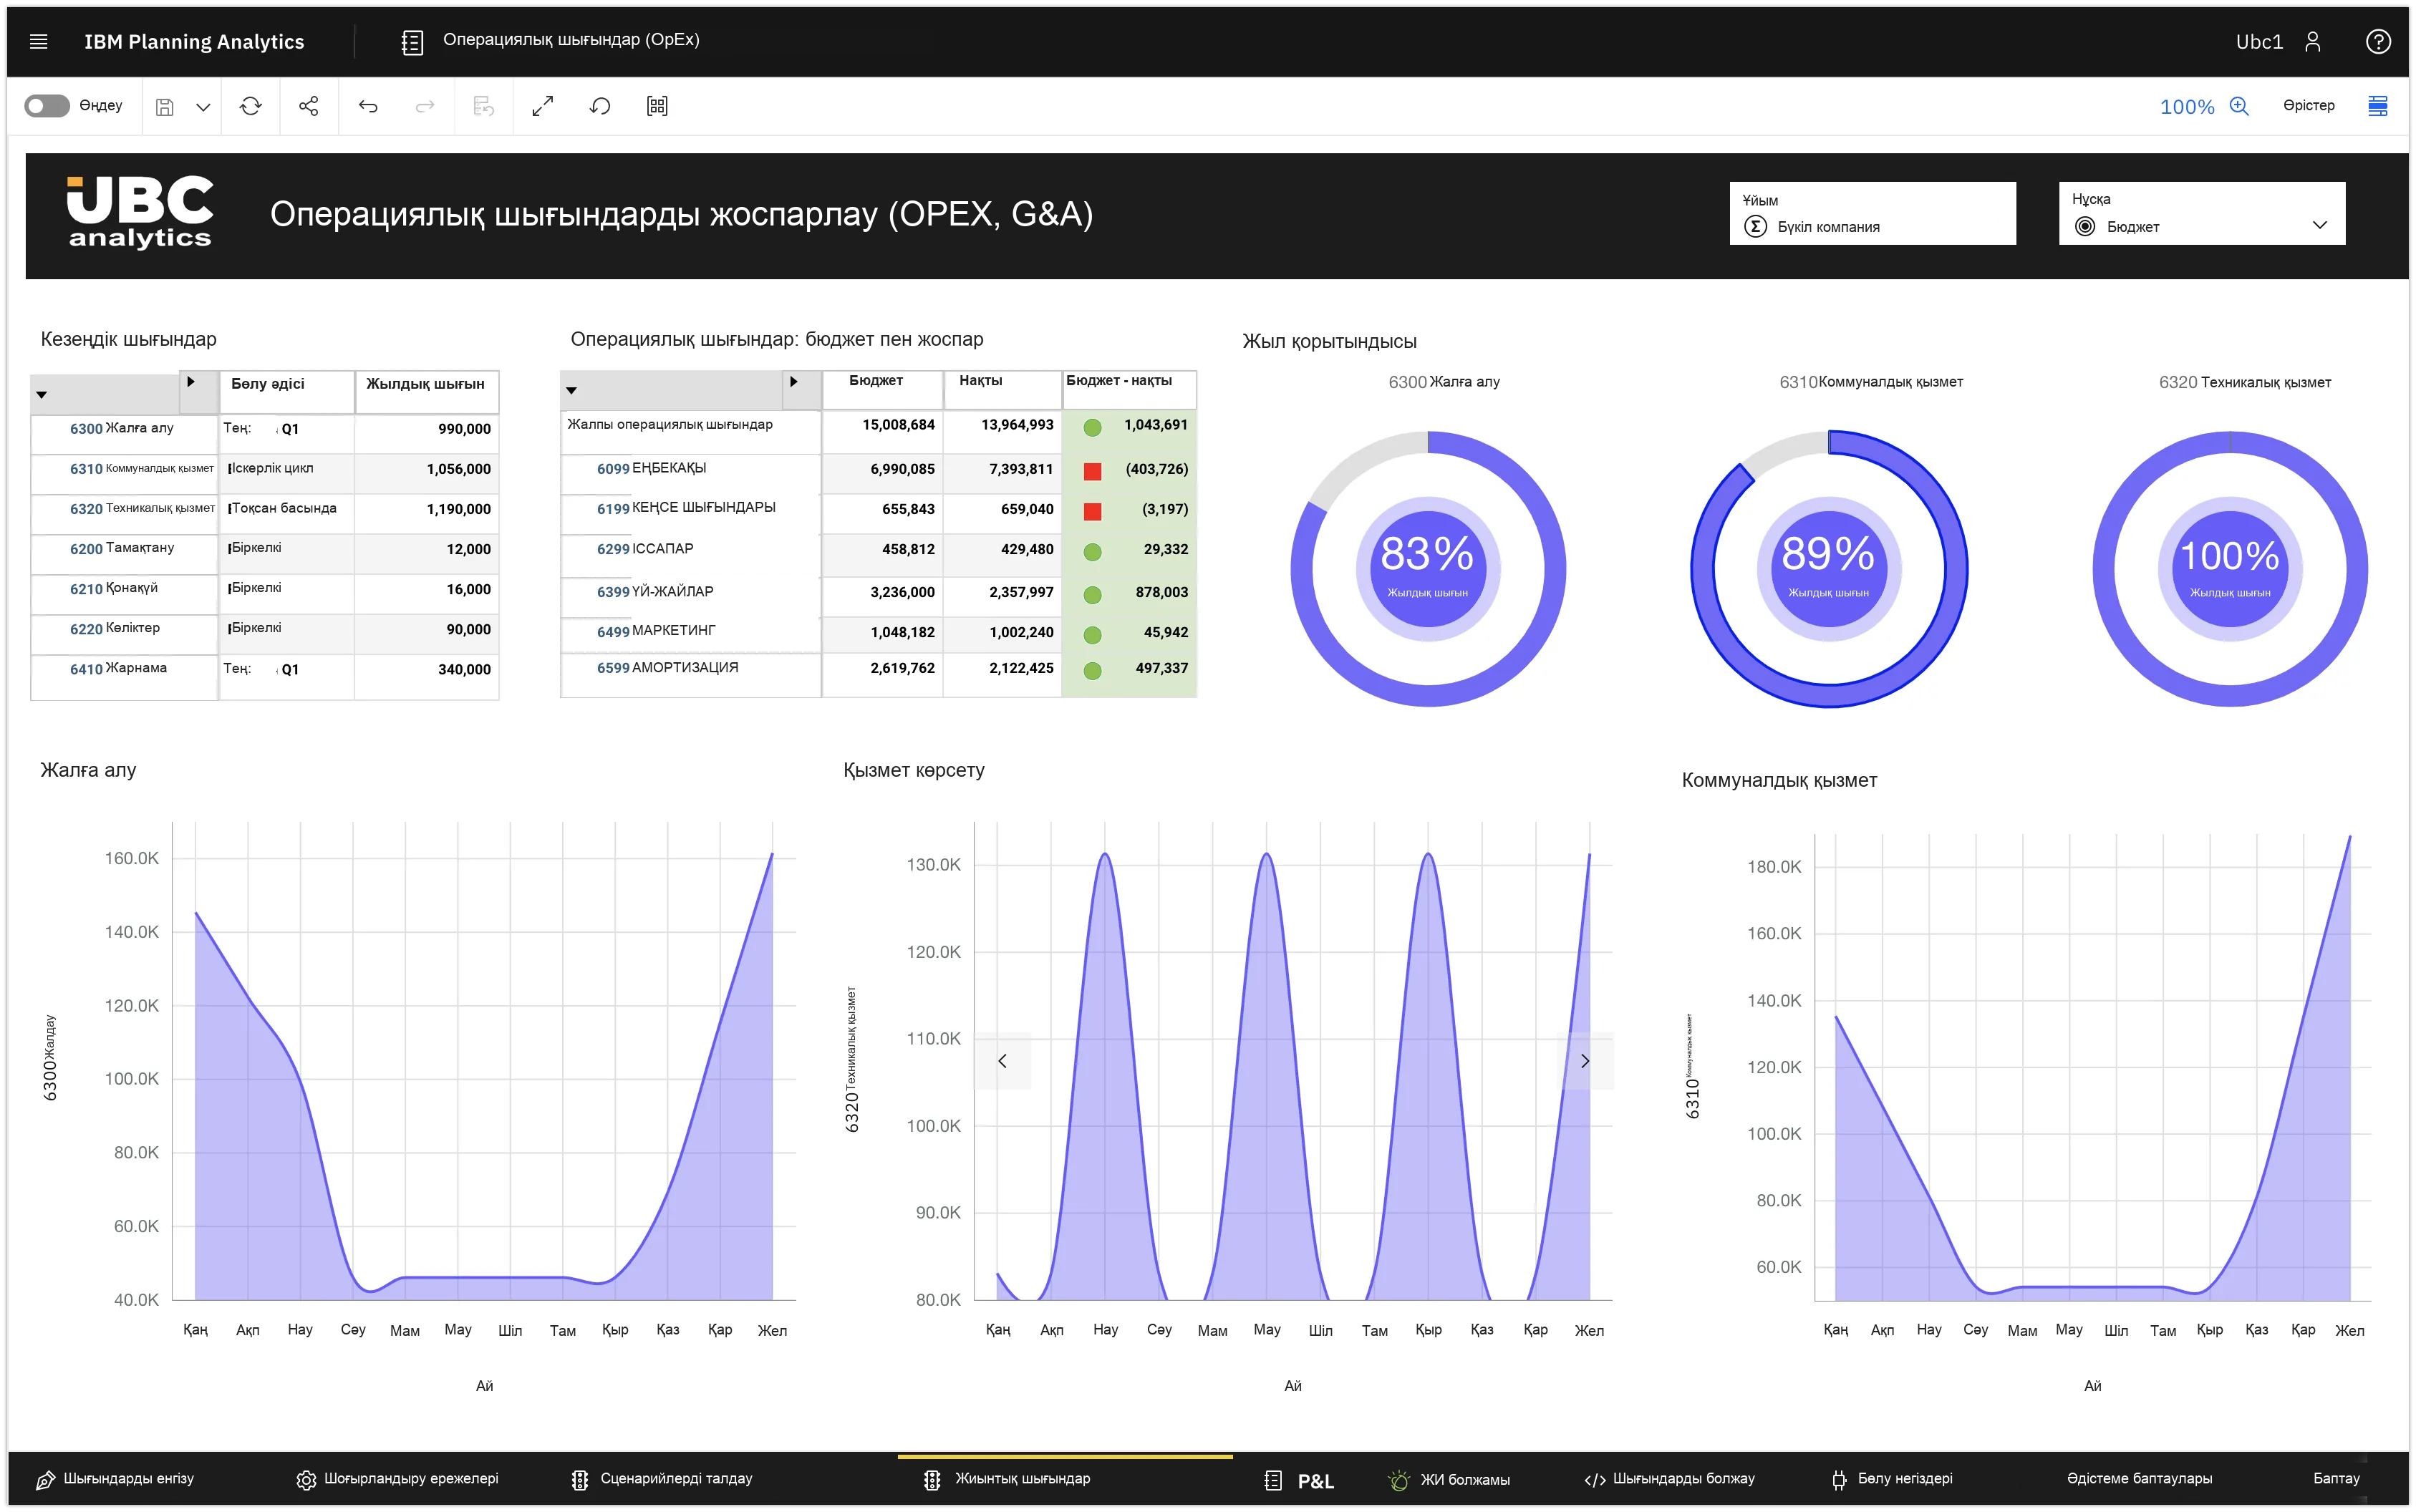
Кәсіпорын өнімділігін басқару жүйелері (EPM) осы мәселелерді архитектуралық деңгейде шешу. Олар деректердің бірыңғай репозиторийін, кірістірілген мөлшерлемелерді тексеру ережелерін, ҚҚС-қа жатпайтын транзакцияларды автоматты түрде тануды және «егер-егер» сценарийін талдау мүмкіндігін қамтамасыз етеді. Бухгалтерлік есеп және ERP жүйелерімен интеграция сатып алулар мен сатулардағы барлық өзгерістердің ҚҚС бюджетінде бірден көрсетілуін қамтамасыз етеді және қаржылық директор салық міндеттемелерінің нақты бейнесін алады.
Есеп берудің ашықтығы, заң талаптары мен біліктілігі
ҚҚС бөлуді қолдайтын негізгі дәлел қаржылық есеп берудің ашықтығы болып табылады. Кірістер мен шығыстардың жиынтық бюджетін (қаржылық нәтижелер туралы жоспарлы есеп) жасау кезінде басшылық тек таза көрсеткіштерді ғана көреді. Бұл бөлімшелер мен жекелеген өнімдердің рентабельділігін талдауды жеңілдетеді, өйткені есепті кезеңдерге байланысты уақыт айырмашылығын есепке алудың қажеті жоқ. ҚҚС-ты жалпы бюджеттерге біріктірген компаниялар жиі қосымша қолмен есептеулер қажеттілігіне тап болады, бұл қателер ықтималдығын арттырады.
Заң талаптарын да ескеру қажет. Қазақстанда қосылған құн салығы Салық кодексімен реттеледі, онда есеп беру және төлеу мерзімдері, сондай-ақ қайтару тетіктері нақты көрсетілген. ҚҚС бойынша барлық құжат айналымы «Электрондық шот-фактуралар» (ESF) жүйесі арқылы электронды түрде жүзеге асырылады. Жеке ҚҚС бюджеті деректерді мүмкіндігінше дәл бақылауға мүмкіндік береді, ол кейінірек «Салық төлеушінің шотындағы» декларацияда көрсетіледі.
Бұл ретте ҚҚС бойынша жеке бюджетті қалыптастыру қаржы бөлімінің жоғары біліктілігін талап ететінін есте ұстаған жөн. ҚҚС есепке алу ережелерін, ішкі және сыртқы нарықтағы операциялар арасындағы салықты бөлу принциптерін, сондай-ақ салық салу базасын түзету ережелерін нақты түсіну қажет. Мәмілені жіктеудегі қате салықтың толық төленбеуіне немесе артық төленуге әкелуі мүмкін. Сондықтан, ҚҚС-тың бөлек бюджетін енгізу алдында қызметкерлерді оқыту және қолданыстағы рәсімдерге аудит жүргізу ұсынылады.
Сайып келгенде, ең жақсы тәжірибе ҚҚС жалпы кірістер мен шығыстар бюджеттерінен бөлек жоспарлау болып табылады. Бұл бюджет құру процесін қиындатпайды, керісінше, болжамның дәлдігін арттырады, салық міндеттемелері мен ҚҚС есепке жатқызуды нақты қадағалауға мүмкіндік береді, қаржылық талдаудың ашықтығына ықпал етеді және салық тәуекелдерін барынша азайтады. Бұл тәсіл талдаушылар мен менеджерлердің қорытындылары салықтық немесе уақытша факторлардың әсерінен бұрмаланусыз нақты қаржылық нәтижені көрсететін «таза» көрсеткіштер принципіне сәйкес келеді.
ҚҚС бюджетін есептеу мысалы (Қазақстан заңнамасына сәйкес)
Шикізатты импорттап, дайын өнімді өз еліне және экспортқа өткізетін «LogisticAgro» сауда кәсіпорнын елестетейік. Өнім өндіру үшін ҚҚС-сыз ай сайын шамамен 25 миллион долларға шикізат сатып алынады. Ішкі нарық сатудың негізгі бөлігін қамтамасыз етеді, бірақ өнімнің бір бөлігі (20%) нөлдік мөлшерлемемен экспортталады. Сұраныс маусымдылығына байланысты ішкі сатылымдар ай сайын 10 миллион доллардан 100 миллион долларға дейін ауытқиды, ол қазан айында шыңына жетеді.
Бюджетті құру үшін біз мыналарды ескереміз:
- Қазақстандағы ҚҚС мөлшерлемесі - 12%. Есептелген ҚҚС = ішкі нарықтағы сату × 12% (0% мөлшерлемесімен экспорттау кезінде ҚҚС есептелмейді).
- Есепке жатқызылатын ҚҚС = 25 млн көлеміндегі сатып алулар × 12% = ай сайын 3 млн.
- Айырма (төленетін/қайтарылатын ҚҚС) = есептелген ҚҚС - есепке жатқызылатын ҚҚС.
- Төленетін/қайтарылатын сома - есепті тоқсан бойынша қорытынды таза міндеттеме. ҚР Салық кодексіне сәйкес, ҚҚС есепті тоқсаннан кейінгі екінші айдың 25-күніне дейін төленеді.
Сомалар миллиондаған доллармен берілген.
| Кезең |
ҚҚС-сыз ішкі нарықтағы сату |
Экспорт (0%) |
ҚҚС-сыз сатып алулар |
Есептелген ҚҚС |
Есепке жатқызылатын ҚҚС |
ҚҚС айырмасы |
Төлем/қайтару сомасы |
| қаңтар |
20 |
4 |
25 |
2.4 |
3 |
-0.6 |
0 |
| ақпан |
70 |
14 |
25 |
8.4 |
3 |
5.4 |
0 *алдыңғы жылы 4 шаршы метр үшін төлем |
| наурыз |
15 |
3 |
25 |
1.8 |
3 |
-1.2 |
0 |
| 1-тоқсанның қорытындысы |
105 |
21 |
75 |
12.6 |
9 |
3.6 |
(мамыр айында төлеу) |
| Сәуір |
55 |
11 |
25 |
6.6 |
3 |
3.6 |
0 |
| мамыр |
10 |
2 |
25 |
1.2 |
3 |
-1.8 |
3.6 |
| маусым |
90 |
18 |
25 |
10.8 |
3 |
7.8 |
0 |
| 2 тоқсанның нәтижесі |
155 |
31 |
75 |
18.6 |
9 |
9.6 |
(тамыз айында төлем) |
| шілде |
30 |
6 |
25 |
3.6 |
3 |
0.6 |
0 |
| тамыз |
65 |
13 |
25 |
7.8 |
3 |
4.8 |
9.6 |
| қыркүйек |
40 |
8 |
25 |
4.8 |
3 |
1.8 |
0 |
| Нәтиже 3Q. |
135 |
27 |
75 |
16.2 |
9 |
7.2 |
(қарашада төлем) |
| қазан |
100 |
20 |
25 |
12 |
3 |
9 |
0 |
| қараша |
25 |
5 |
25 |
3 |
3 |
0 |
7.2 |
| желтоқсан |
50 |
10 |
25 |
6 |
3 |
3 |
0 |
| Нәтиже 4Q. |
175 |
35 |
75 |
21 |
9 |
12 |
(ақпан айында төлем) |
Түсініктемелер:
- ҚҚС айырмасы айлық операциялық балансты көрсетеді. Теріс мән (несиенің асып кетуі) тоқсан ішінде келесі айға ауыстырылады.
- Төленетін/қайтарылатын сома - бүкіл тоқсан бойынша заңда белгіленген мерзімде бюджетке бір жолғы төлеммен аударылатын ҚҚС-тың қорытынды сомасы (мысалы, 1-тоқсан үшін ҚҚС мамырда төленеді).
Есептеуден қорытындылар
- Тоқсан сайынғы төлем жүйесі айтарлықтай сомалардың жинақталуына әкеледі, бұл үш ай сайын ірі төлемдерді жабу үшін өтімділікті мұқият басқаруды талап етеді.
- Бір айда есепке жатқызылатын ҚҚС-тың артық сомасын (теріс айырманы) сол тоқсанның кейінгі айларындағы салық міндеттемелерін азайтуға пайдалануға болады.
- Тоқсандық есептілікті ескеретін ҚҚС-тың жеке бюджеті ірі ақша төлемдерін болжауға және уақытша ақша тапшылығының алдын алуға көмектесетін маңызды құрал.
Жалпы қорытындылар
Есептеу және төлеу/қайтару кезеңдерін бөлек ескеретін ҚҚС-ты бөлек жоспарлау салық ағындарымен бизнестің табыстылығын бұрмаламай таза қаржылық нәтижелердің нақты бейнесін алуға мүмкіндік береді. Бұл тәсіл төлемдердің шарықтау шегін болжауға, уақтылы төлеуге арналған резервтік қорларға, «тұрақсыз» айларда артық ҚҚС пайдалануға және қолма-қол ақшаның олқылығын болдырмауға көмектеседі. Автоматтандырылған EPM шешімдерін енгізу есептеулердің дәлдігін одан әрі жақсартады, деректердің жедел жаңартылуын қамтамасыз етеді және салық органдарымен салыстыру кезінде айыппұлдар мен қателер қаупін азайтады.
© UBC